13 milioane de britanici folosesc carduri de credit pentru a plăti pentru lucruri esențiale de zi cu zi, cum ar fi mersul la muncă
Sursa: bmmagazine.co.uk
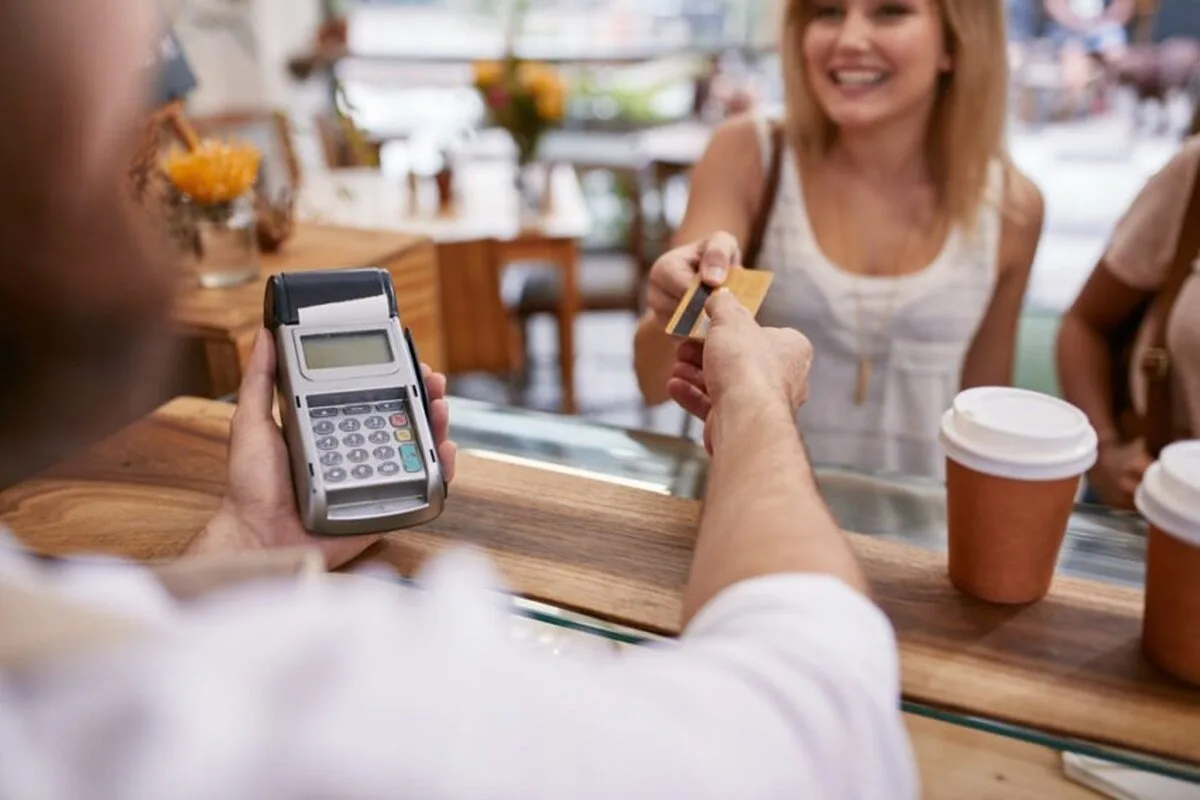
În timp ce împrumuturile cu cardurile de credit au crescut la 1,2 miliarde de lire sterline în noiembrie, cel mai înalt nivel din 2004, o nouă cercetare arată că unul din patru consumatori – echivalentul a 13 milioane de britanici – se bazează pe credit pentru finanțarea costurilor zilnice, cum ar fi prânzul și transportul.
Aproape trei din 10 britanici îl folosesc pentru a se hrăni pe ei înșiși și pe familiile lor.
Având în vedere că veniturile unor gospodării nu mai sunt suficiente pentru a acoperi cheltuielile lunare, o cincime din națiune folosește și bani împrumuți pentru a menține luminile aprinse și pentru a plăti facturile gospodăriei.
Dependența de credit a variat între regiuni din Regatul Unit. De exemplu, peste o treime dintre locuitorii din Southampton folosesc cardurile de credit pentru a plăti cheltuieli esențiale, cum ar fi costurile de transport. În timp ce aproape unul din trei din Belfast se bazează pe plastic pentru a-și plăti facturile casnice, cum ar fi gazul și electricitatea.
Pe măsură ce dependența de cardurile de credit crește, datele arată că consumatorii încep să le folosească de la o vârstă fragedă. Persoana medie de peste 55 de ani s-a înscris pentru primul card de credit la vârsta de 32 de ani. Aceasta se compară cu vârsta de 23 de ani pentru vârsta medie de 18-34 de ani: o diferență uriașă de nouă ani.
În ciuda tendinței de creștere marcate a utilizării cardurilor de credit, mulți încă nu știu cum funcționează acest tip de credit. Un domeniu care cauzează probleme britanicilor include capacitatea de a defini corect un „scor de credit”, ceea ce aproape două cincimi din populație nu este în stare să o facă.
Decalajul de cunoștințe la nivel național este evidențiat și de faptul că 38% dintre britanici nu reușesc să identifice corect unde să-și găsească scorul de credit. Acest lucru este evident în special în rândul tinerilor, atât de cât trei din cinci tineri între 18-34 de ani nu știu unde să acceseze aceste informații.
De asemenea, 4% dintre britanici cred că Wikipedia le va spune scorul lor de credit.
Deși lipsurile de cunoștințe sunt exprimate într-un număr de domenii legate de credit, aproape două cincimi dintre britanici nu ar căuta niciodată ajutor pentru a înțelege cardurile de credit și procesul de solicitare. Respondenții mai în vârstă au mai multe șanse să o facă singuri, mai mult de jumătate dintre cei peste 55 de ani refuzând ajutorul altora, comparativ cu doar 10% dintre cei cu vârsta între 18-34 de ani.
Scoțienii sunt mai predispuși să accepte ajutor dacă cunoștințele lor despre credit se îmbunătățesc, în timp ce cei din nord-estul Angliei au aproape de două ori mai multe șanse să refuze îndrumări pe acest subiect.
Cei care sunt deschiși la asistență sunt mai probabil să meargă la banca lor, dar părinții sau site-urile web de comparare a prețurilor sunt mai probabil să fie căutați pentru îndrumare decât un consilier financiar sau un profesionist.
Expertul financiar Forbes Advisor Laura Howard, care a condus cercetarea, a declarat: „Cărțile de credit sunt un servitor grozav, dar un stăpân teribil. De aceea este extrem de îngrijorător faptul că aproape o treime dintre oameni se bazează pe ei doar pentru a-și face cumpărăturile, în timp ce un sfert se bazează pe ei pentru a finanța costurile zilnice precum călătoriile.
„Este de la sine înțeles că acolo unde sunt necesare carduri de credit pentru a acoperi acest tip de cheltuieli esențiale, multe gospodării nu își vor putea plăti soldul lunar. Și cu rata efectivă a dobânzii la cardul de credit acum la 19,24%, conform ultimelor date de la Banca Angliei, acest lucru nu face decât să exacerbeze problemele de accesibilitate pentru familii.
„Dacă întârziați să efectuați o plată sau o pierdeți cu totul, și asta va avea un impact negativ asupra scorului dvs. de credit, dar, în mod îngrijorător, datele noastre arată, de asemenea, că 39% dintre britanici nu sunt în măsură să definească ce este un scor de credit și 38 de procente. % nu o știu.nu știu unde să o găsesc.
„În timp ce costul vieții crește cu cel mai rapid ritm din ultimii 40 de ani, chiar merită să epuizezi toate celelalte opțiuni înainte de a construi un sold pe un card de credit purtător de dobândă pe care nu ai cum să-l plătești. Aceasta ar trebui să includă contactarea furnizorului dvs. de energie, a creditorului ipotecar sau a oricărui alt creditor pe care nu îl puteți plăti și a întreba dacă se poate ajunge la un acord de plată.
„Dacă simțiți că vă aflați într-o spirală de datorii din care nu puteți scăpa, trageți o linie sub ea astăzi, contactând o organizație caritabilă înregistrată precum Stepchange.”
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

RomâniaFilm intră în faliment, iar autoritățile locale au cerut preluarea unor cinematografe

Deschiderea unui PFA în România vs. în Germania

Deschiderea unui PFA în România vs. în Germania
Parteneri Articole recomandate din rețeaua noastră
 GetPony
Senatul a votat limita de o mașină împrumutată pentru firme și șoferi pe cont propriu la Uber și Bolt
 Bravonet
Sezonul 5 al serialului „Diplomata” a fost confirmat de Netflix
 Lyla
Cum se alege o stațiune de schi din noul clasament european. Scorul se bazează pe șapte sezoane
 Revista Ioana
Un nou tratament pentru hepatita B a fost aprobat în SUA. Pacienții din România își continuă tratamentul
 Financiarul
Firma olandeză Mazarine a ajuns la un acord să cumpere BSOG, care produce circa 10% din gazele României
Dolce Sport
Dinamo a învins Chindia cu 5-2, iar un egal la Craiova, pe 2 decembrie, o duce în sferturile Cupei României