Analizând oferta mare și proastă de obligațiuni japoneze
Sursa: www.ft.com
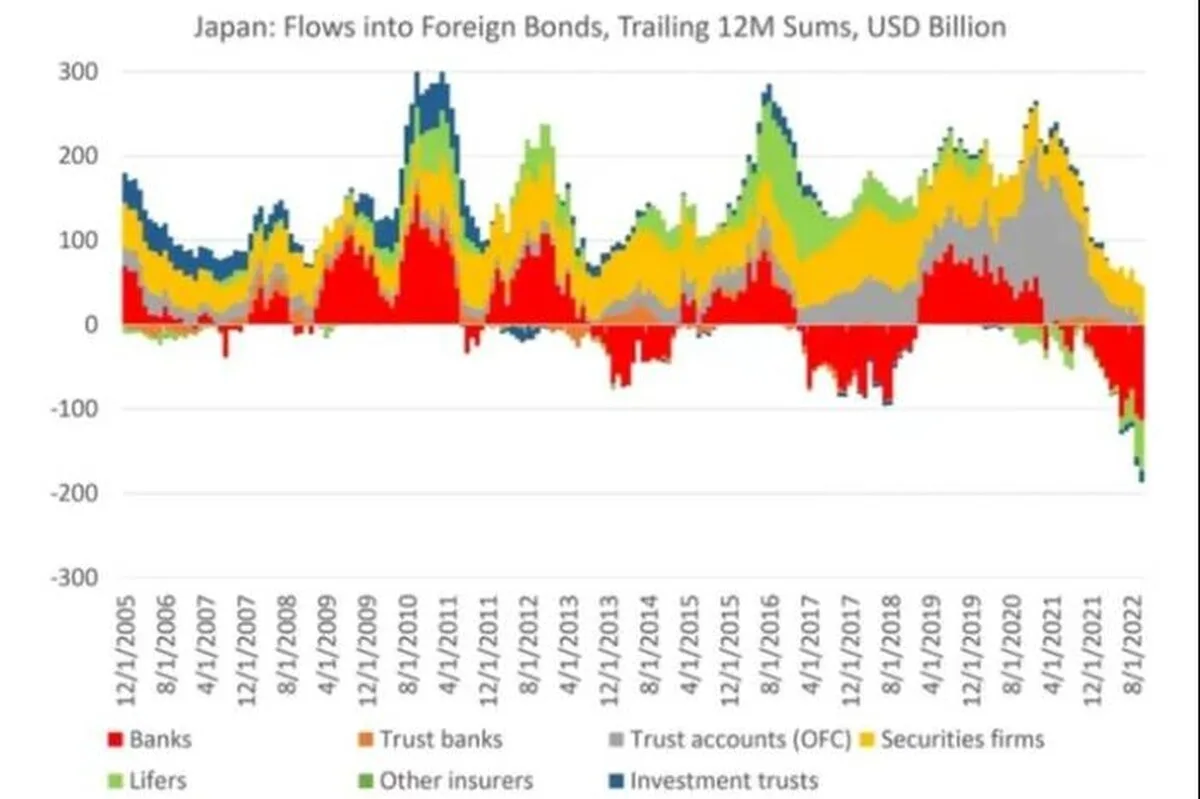
Decizia de miercuri a Băncii Japoniei de a-și menține „controlul curbei randamentului” le oferă investitorilor puțin mai mult timp să se gândească la ceea ce, fără îndoială, va fi un eveniment major pentru piețele financiare globale atunci când vor în cele din urmă. face apar.
La urma urmei, YCC (cu siguranță?) nu va dura pentru totdeauna. Iar rolul său de ancoră pentru randamentele globale ale obligațiunilor și influența asupra fluxurilor internaționale de capital înseamnă că finalul ar putea provoca artificii. După cum a susținut Russell Clark, Japonia este Arabia Saudită a economiilor, ceea ce o face neobișnuit de importantă pentru piețe.
Din fericire, Brad Setser de la Consiliul pentru Relații externe și Alex Etra de la Exante Data au publicat o postare fascinantă pe blogul CFR al fostului la începutul acestei săptămâni, explorând oferta uriașă a Japoniei de venit fix global și cum s-ar putea schimba aceasta.
Este una dintre cele mai bune analize pe care le-am văzut despre diversele baze de investitori din Japonia (administratori de rezerve, planuri de pensii, bănci, asigurători de viață etc.), cum au răspuns aceștia la evoluțiile pieței și la ce s-ar putea aștepta. După cum scriu Setser și Etra:
Fluxul de ieșire japonez nu trebuie considerat un singur flux, deoarece nu este condus de o singură dinamică. Mai degrabă, investitorii instituționali japonezi investesc în străinătate din trei motive distincte:
1. recuperarea randamentului absolut disponibil la obligațiunile neacoperite, având în vedere ratele scăzute japoneze.
2. o curbă de randament mai abruptă în afara Japoniei decât în interiorul Japoniei și, prin urmare, posibilitatea de a câștiga bani din obligațiunile acoperite de valută.
3. accesul la piața globală a obligațiunilor corporative și, prin urmare, posibilitatea de a captura spread-uri de credit greu de găsit în Japonia. Companiile japoneze sunt (notoriu) bogate în numerar și, prin urmare, au nevoi financiare limitate.
Aceste motive distincte contează chiar acum: investitorii japonezi continuă să aibă acces ușor la randamente neacoperite crescute, dar le este greu să câștige bani din investițiile acoperite.
Deci ce acum?
Pe de o parte, ar fi necesară o mișcare masivă a ratelor dobânzilor japoneze pentru a începe chiar să influențeze recuperarea randamentelor pe care investitorii japonezi neacoperiți le pot găsi în străinătate. În plus, o mare parte din trezoreria obligațiunilor străine a Japoniei este deținută în vehicule precum fondurile mutuale care pot fi deținute până la scadență (și orice pierderi realizate în acel moment).
Pe de altă parte, investitorii acoperiți, cum ar fi băncile și asigurătorii japonezi, și-au redus achizițiile de peste mări și, în unele cazuri, au început să vândă. În mod colectiv, aceasta înseamnă că investitorii japonezi au trecut de la cumpărarea de aproximativ 100 de miliarde de dolari de obligațiuni străine în medie în ultimul deceniu la vânzarea de aproape 200 de miliarde de dolari în 2022.

Dacă acest lucru se accelerează, ar putea deveni problematic, susțin Setser și Etra:
Scenariile cu adevărat catastrofale pentru piața globală ar necesita probabil o accelerare mare a acestor vânzări și lichidarea rapidă a portofoliului de obligațiuni străine de peste 2 trilioane de dolari pe care investitorii instituționali japonezi încă îl dețin. O astfel de lichidare ar rezulta probabil din intersecția riscurilor neprevăzute: de exemplu, dacă un grup mare de investitori japonezi pariază prea agresiv pe persistența unor rate scăzute pe termen lung și se confruntă în același timp cu pierderi de capital în deținerile lor de obligațiuni guvernamentale japoneze. în momentul în care acestea produc venituri din deținerile lor acoperite de obligațiuni în valută străină.
Banca Japoniei a subliniat (sperăm că corect) că băncile japoneze dețin multe obligațiuni în portofoliul lor de păstrare până la scadență și au o flexibilitate substanțială în ceea ce privește momentul realizării oricăror pierderi la valoarea de piață din portofoliul lor disponibil pentru vânzare. Banca Japoniei insistă, de asemenea, că fondurile de pensii japoneze nu s-au angajat în genul de pariuri derivate cu efect de levier pe obligațiuni japoneze care au pus în dificultate fondurile britanice. Există întotdeauna riscul ca un buzunar de levier trecut cu vederea să genereze o vânzare. Cu toate acestea, rezultatul cel mai probabil în 2023 este continuarea scăderii deținerilor japoneze de obligațiuni străine observată în 2022, deoarece marele grup de investitori japonezi acoperiți permite obligațiunilor aflate la scadență să se răscumpere la egalitate, mai degrabă decât să reinvestească în străinătate. Această realitate mai banală implică în continuare că fluxul mare de investitori instituționali japonezi în ultimul deceniu către venituri fixe globale se va diminua până la un scădere relativ.
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

RomâniaFilm intră în faliment, iar autoritățile locale au cerut preluarea unor cinematografe

Deschiderea unui PFA în România vs. în Germania

Deschiderea unui PFA în România vs. în Germania
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Injecțiile pentru ridurile de expresie nu încep obligatoriu la 30 de ani. Ce contează la consultație
 Revista Ioana
Cuplurile necăsătorite nu primesc drepturi noi după petiția cu peste 100.000 de semnături din mai 2026
 Financiarul
Sameday și Cargus pregătesc unirea din 2027, fără tarife noi anunțate pentru clienți
 Dolce Sport
Suspendarea lui Neymar îl scoate din două meciuri ale lui Santos în noiembrie 2026
 GetPony
Din 6 noiembrie, cei cu vedere slabă pot lua permis auto cu acordul medicului și probă de condus
 Bravonet
Festivalul SoNoRo începe pe 30 octombrie în București. Biletele pornesc de la 60 de lei