Situația politică dificilă a Băncii Japoniei
Sursa: www.ft.com
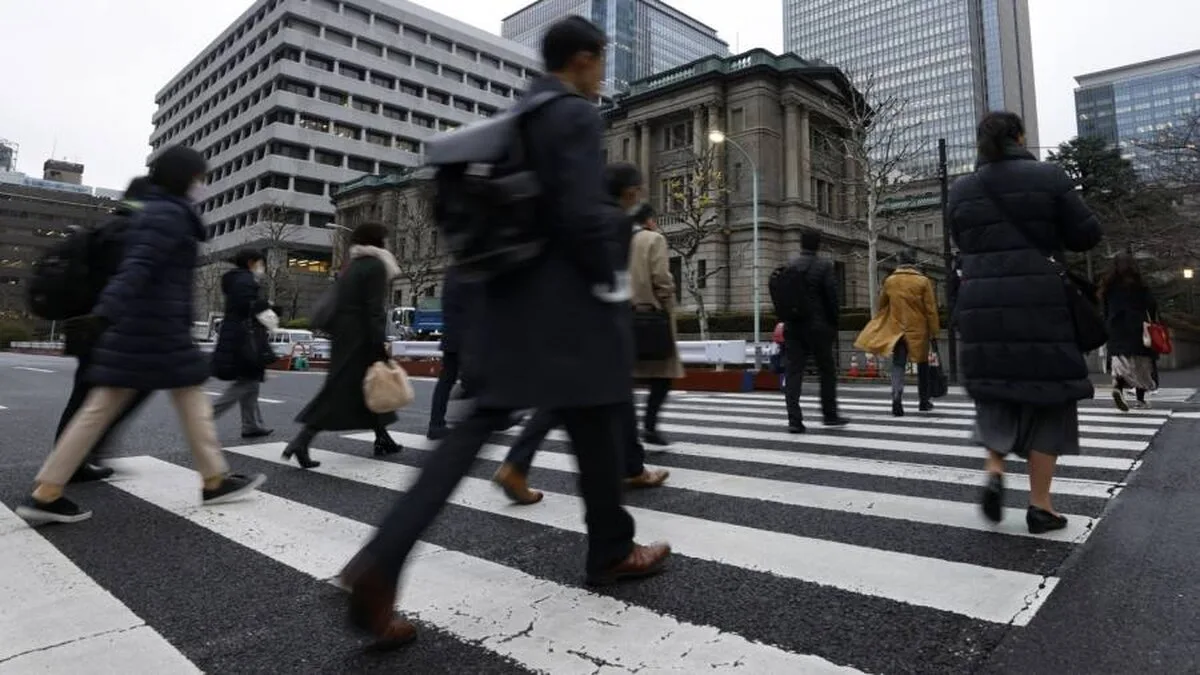
Dacă Haruhiko Kuroda spera să conceapă o predare ușoară către succesorul său ca guvernator al Băncii Japoniei, atunci a reușit deja. Decizia lui Kuroda din decembrie de a ușura, dar nu de a abandona, politica sa de a limita randamentul obligațiunilor japoneze pe 10 ani la zero la sută a oferit piețelor ceea ce iubesc cel mai mult: o ancoră oficială vulnerabilă pe care să speculeze. Această politică pe jumătate coaptă – reafirmată la ședința de miercuri a consiliului de administrație al băncii centrale – va fi o moștenire dureroasă pentru cine urmează.
BoJ a introdus controlul curbei randamentelor, așa cum este cunoscut, în septembrie 2016. În prima jumătate a mandatului lui Kuroda, care a început în 2013, banca centrală a cumpărat cantități uriașe de obligațiuni guvernamentale în încercarea de a reduce ratele dobânzilor dobânzile pe termen lung și declanșează economia lent a Japoniei. În cadrul YCC, banca s-a îndepărtat de numărul țintă pentru achizițiile de active și, în schimb, s-a angajat să cumpere cât mai multe obligațiuni este necesar pentru a menține randamentele pe 10 ani aproape de zero. De câțiva ani, această politică a avut un succes destul de mare. A menținut ratele scăzute pentru debitori și, deoarece piețele au considerat că plafonul randamentelor este credibil, BoJ nu a fost nevoită să cumpere multe obligațiuni pentru a-l menține.
Acest lucru s-a schimbat anul trecut, deoarece ratele dobânzilor în creștere în SUA și în alte părți au creat un decalaj de randament față de Japonia. Investitorii au vândut yenul pentru alternative cu randament mai ridicat, punând o presiune severă în scădere asupra monedei japoneze; la un moment dat a slăbit peste 150 față de dolar. Cu prețurile ridicate ale mărfurilor care au creat o anumită inflație în Japonia, piața obligațiunilor a început să aibă performanțe slabe. S-a format o îndoială în curba randamentelor la nivelul de 10 ani controlat de BoJ. Chiar și atunci, încrederea în YCC a fost puternică până când Kuroda a zguduit-o brusc cu decizia sa neanunțată din decembrie de a crește randamentele, dar doar cu până la 0,5%.
Asta a deschis uși. Acum, pasivitatea nu mai este o opțiune pentru BoJ. Trebuie să cumpere trilioane de yeni în obligațiuni pentru a-și apăra plafonul de randament sau să abandoneze YCC cu totul. Banca centrală ar putea, de asemenea, să dilueze YCC la irelevanță prin stabilirea unui plafon atât de mare încât să fie lipsit de sens sau prin limitarea randamentului unei obligațiuni pe termen scurt.
Există argumente în ambele sensuri. Sprijinirea menținerii YCC este situația economică a Japoniei. BoJ încă se așteaptă ca inflația de bază, care exclude prețurile alimentelor neprocesate, să fie sub ținta sa de inflație în anii până în martie 2024 și 2025. Într-adevăr, lucrătorii japonezi încă se luptă să asigure creșteri salariale. Acest lucru este semnificativ diferit de SUA și Europa, unde ratele cresc pentru a evita riscul unei spirale salarii-preț, iar inflația este cu mult peste țintă. Ar fi destul de pervers din partea Japoniei să proiecteze o înăsprire monetară, ceea ce ar însemna abandonarea YCC, pe măsură ce economia mondială încetinește. Atingerea durabilă a inflației de 2% a fost misiunea lui Kuroda timp de un deceniu. Este în sfârșit la vedere.
Sprijinirea demolării YCC este poziția periculoasă în care se află acum BoJ: în punctul de mirare al fiecărui fond speculativ macro care caută să-și realizeze randamentele anuale înainte de sfârșitul primului trimestru. Dacă BoJ încearcă să apere YCC și nu reușește, va plăti un preț amar în bani și credibilitate. De asemenea, mixul de politici din Japonia a avut nevoie de unele ajustări. Scopul relaxării monetare a fost de a crea un cerc virtuos al cererii, consumului, prețurilor și salariilor în creștere. Crearea cererii printr-un yen slab, care dăunează veniturilor reale, este mai puțin decât ideală.
Sarcina noului guvernator al BoJ – sau Kuroda în ultimele sale luni – este de a restabili o oarecare coerență. Scopul trebuie să rămână atingerea țintei de inflație de 2%, acum și pentru anii următori. Provocarea este de a recalibra YCC sau de a judeca momentul abandonării sale, astfel încât să fie credibil pentru piețe și în concordanță cu acest obiectiv.
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

RomâniaFilm intră în faliment, iar autoritățile locale au cerut preluarea unor cinematografe

Deschiderea unui PFA în România vs. în Germania

Deschiderea unui PFA în România vs. în Germania
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
Samsung va arăta pe ceasuri și inel cât de des apar probleme de respirație în somn, în Coreea de Sud
 Financiarul
Prețul acțiunilor Intel a scăzut cu aproape 17% după ce firma a estimat că va vinde mai puțin
 Dolce Sport
Cei 13 sportivi ruși vor concura sub drapelul țării la Dakar. Imnul se va cânta dacă înving
 GetPony
A10 spre Turda este închisă din 28 octombrie 2026. Șoferii ocolesc pe DN1
 Bravonet
André Rieu cântă la Cluj pe 21 și 22 octombrie 2027. Biletele se vând din 5 noiembrie 2026
 Lyla
Accesul copiilor la rețelele sociale sub 16 ani. Ce presupun acordul parental și limitele propuse