Ce știm despre inflație
Acest articol este o versiune în loc a buletinului nostru informativ Unhedged. Înscrieți-vă aici pentru a primi newsletter-ul direct în căsuța dvs. de e-mail în fiecare zi a săptămânii. A fost o săptămână proastă pentru Joe Biden care, potrivit redacției Wall Street Journal, vrea să le ia sobele cu gaz americanilor și care a lăsat, se pare, documente confidențiale în Corvette lui. Piețelor, în mod ciudat, nu le pasă de nicio poveste. Trimite-ne un e-mail teoriile tale conspirației: [email protected] & [email protected]. O cheat sheet privind inflația Ieri a fost o schimbare de ritm: un raport în mare parte deloc surprinzător și, judecând după reacția pieței, deja prețat în raportul IPC. Aceasta nu înseamnă că valoarea IPC din decembrie a fost nesemnificativă. Sensul a fost că a confirmat tendințele pe care le bănuim deja. Așa că astăzi să facem un pas înapoi și să întrebăm ce știm și ce nu știm despre inflație. Am împărțit lucrurile în trei categorii, pe baza dovezilor disponibile. Inflația de încredere ridicată a atins vârful. Fiecare dintre ultimele trei rapoarte IPC mai reci a făcut ca un zori fals să pară din ce în ce mai puțin probabil, iar acum, cu excepția șocurilor externe, modelul este definitiv. Graficul de mai jos prezintă câțiva indici care măsoară tendința principală a presiunilor prețurilor. Indicele mediu redus, de exemplu, exclude mișcările extreme ale prețurilor în ambele direcții, în timp ce indicatorul de inflație subiacent combină datele granulare ale prețurilor pentru a găsi o tendință comună. Toți cântă aceeași melodie: 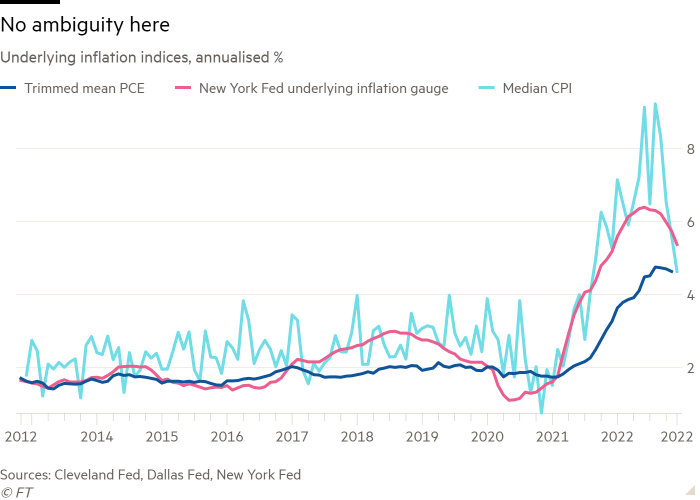 Shelter, cea mai influentă categorie de inflație, se va răci mai târziu în acest an. Pentru a recapitula, ratele oficiale ale inflației captează contractele de închiriere noi și existente, ceea ce înseamnă că sunt mai reprezentative pentru cheltuielile reale de trai, dar mai lente pentru a capta punctele de inflexiune ale pieței. Dar indicii noilor leasing privat, care conduc în mod fiabil IPC cu aproximativ nouă luni, arată că creșterea chiriilor a atins un vârf în prima jumătate a anului 2022. În curând va urma și IPC. Așteptările inflaționiste sunt sub control. Indiferent dacă te uiți la datele sondajelor, la pragul de rentabilitate al inflației sau la altceva, esența este aceeași. New York Fed Household Survey ilustrează acest lucru. În timp ce gospodăriile încă se așteaptă ca inflația să rămână ridicată pentru încă un an sau cam așa ceva, prognoza inflației pe trei ani este conformă cu istoria:
 Încredere modestă Inflația bunurilor de bază a luat sfârșit. Mărfurile de bază s-au transformat într-o frână a inflației, datorită în mare parte scăderii prețurilor la mașini (în cea mai mare parte mașini uzate până acum, dar prețurile mașinilor noi IPC au scăzut pentru prima dată în raportul din decembrie). Au ajutat, de asemenea, suprastocurile de către comercianți cu amănuntul și revenirea la normal a lanțurilor de aprovizionare. Prețurile vor continua probabil să scadă pentru o perioadă. De exemplu, Ian Shepherdson de la Pantheon Macro observă că prețurile mașinilor noi sunt cu 20% mai mari decât ar sugera tendința lor înainte de pandemie. Cu toate acestea, cu temerile de deglobalizare rampante, este o întrebare deschisă dacă vom vedea o revenire completă la tendința lumii vechi. Inflația serviciilor de bază este încă prea mare. Cu toate acestea, cât de sensibilă este partea de date pe care vă concentrați. Cea mai simplă comparație, folosind rate anualizate la 3 luni, sugerează că inflația serviciilor de bază este de 6,1%, față de o medie de 2,5% între criza financiară din 2008 și Covid-19. Dar, din moment ce inflația locuințelor va scădea în curând, acest lucru probabil exagerează problema. De asemenea, s-ar putea plânge de includerea tarifelor aeriene volatile, a prețurilor deflaționiste ale asigurărilor de sănătate sau a unei alte componente de comportament neadecvat. Această diagramă realizată de Aneta Markowska de la Jefferies arată câteva reduceri de alegere:

În toate cele trei cazuri, prea mare, dar în grade diferite. Mistere Trebuie ca salariile să scadă drastic mai întâi pentru ca inflația serviciilor să scadă? Președintele Fed, Jay Powell, a spus clar că răspunsul său este da, deoarece salariile sunt un cost major pe care companiile de utilități trebuie să-l transfere. Nu toată lumea este de acord. Detractorii săi susțin că ceea ce menține inflația lipicioasă nu este creșterea mare a salariilor în sine, ci consumul nominal ridicat. Creșterea salariilor ajută la susținerea consumului ridicat, dar și la creșterea ocupării forței de muncă. Și cu numărul de salarii și consumul în scădere, poate că salariile sunt ținta greșită. Sau poate nu! Am scris despre această dezbatere de câteva ori, dar principalul aspect este că oamenii inteligenți nu sunt de acord cu privire la modul în care salariile afectează prețurile și care ar trebui să fie ordinea operațiunilor Fed. În ce măsură și cât de mult va scădea rapid inflația chiriilor? Componenta refugiu este uimitor de 42% din inflația de bază, așa că contează ritmul decelerării chiriilor, la fel ca și rata inflației la starea de echilibru. Dacă aveți nevoie de motive de îngrijorare, unii au sugerat că un efect de recuperare a nivelului chiriilor ar putea duce la o inflație mai mare a adăposturilor pentru mai mult timp. În mod similar, Omair Sharif de la Inflation Insights raportează o reaccelerare îngrijorătoare a chiriilor în New York și San Francisco. În mare parte, totuși, pur și simplu nu știm. (Ethan Wu) Ne îndreptăm către o criză a datoriilor corporative? (Partea 2) Scrisoarea de ieri a întrebat dacă creșterea rapidă a datoriei corporative de calitate scăzută este o criză care așteaptă să se întâmple. O mare parte din această datorie este greu de urmărit, prost reglementată și supravegheată, etichetată greșit sau deținută de persoane greșite, spune un nou document american pentru reformă financiară. Concluzionăm aici că măsurile tradiționale ale datoriei corporative, care măsoară datoria ca multiplu al profitului, arată favorabil. Dar apoi întrebarea „există prea multă pârghie?” este înlocuit de afirmația la fel de tulburătoare „sunt sustenabile profiturile corporative foarte mari”? Ceea ce pare a fi o sumă gestionabilă de datorii arată foarte diferit atunci când profiturile scad cu, să zicem, o treime. Și băiete, băiete, profiturile par mari. Am scris că marjele companiilor publice sunt ridicate din punct de vedere istoric, dar datele din conturile naționale arată că profiturile corporative nebancare au crescut cu o rată de două ori mai mare decât PIB-ul în ultimii cinci ani. profiturile mari nu par să fie pe radarul Fed, care are implicit un mandat de stabilitate financiară. Acesta este din cel mai recent raport privind stabilitatea financiară a băncii centrale: ratele datoria corporativă/PIB și levierul brut sunt ambele la niveluri ridicate (deși semnificativ sub maximele istorice atinse la începutul pandemiei). În schimb, ratele medii de acoperire a dobânzii au continuat să se îmbunătățească, susținute de câștiguri puternice, și au atins niveluri record. Luate împreună, vulnerabilitățile de levier păreau moderate. Iată graficul raportului de acoperire. Sună destul de liniştitor, atâta timp cât profiturile rămân acolo. Presupun că raportul este calculat ca venit din exploatare/cheltuială cu dobânzi:

De asemenea, Fed nu este prea îngrijorată de efectul majorărilor ratelor de levier asupra levierului corporativ: efectul majorărilor ratei dobânzii a fost redus, deoarece obligațiunile corporative, care reprezintă cea mai mare parte a datoriei întreprinderilor publice, au, în general, rate fixe ale dobânzii și mai mult timp. scadenţe pe termen Acest lucru este adevărat. Dar asta nu înseamnă că nu există o cantitate semnificativă de datorii cu rată variabilă care plutește în sistemul financiar. Fed estimează că există 1,4 trilioane de dolari în împrumuturi cu efect de levier. Este mult mai puțin decât cei 8,7 trilioane de dolari în obligațiuni corporative în circulație, dar totuși suficient pentru a provoca unele probleme. De asemenea, potrivit Preqin, există o datorie emisă privată estimată la 1,4 trilioane de dolari la nivel global: credite emise de fonduri de capital privat, fonduri speculative și alte bănci nebancare. Cea mai mare parte a acestei datorii private este deținută în Statele Unite. Practic, atât împrumuturile cu efect de levier, cât și datoria privată tind să fie cu rată variabilă. Sunt cele aproape 3 trilioane de dolari în împrumuturi cu efect de levier și credit privat o criză iminentă? Nu, dar este un punct de presiune. Dacă ratele cresc și profiturile scad, aceasta este zona care va avea de suferit. Presiunea ar putea deveni acută dacă companiile puternic îndatorate ar trebui să se refinanțeze în timp ce economia se luptă. Susținătorii datoriilor cu randament ridicat susțin că majoritatea companiilor și-au mutat cu înțelepciune scadențele cu câțiva ani în viitor, dincolo de durata probabilă a oricărei recesiuni induse de Fed. Goldman Sachs: Împrumuturile cu efect de levier sunt coloanele verzi:

Acest lucru ar trebui să ajute la evitarea problemelor. Dar principala preocupare – că profiturile vor reveni, ceea ce face dificilă tolerarea datoriei mari – rămâne. Sper la o aterizare moale. O lectură bună. De ce Disney i-a dat lui Dan Loeb tratamentul VIP, dar Nelson Peltz a primit umărul rece. Buletine informative recomandate pentru dvs. Criptofinanțare: Scott Chipolina filtrează zgomotul industriei globale a criptomonedei. Înregistrați-vă aici Note de mlaștină: Perspectivă expertă asupra intersecției banilor și puterii în politica SUA. Înscrie-te aici
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Bravonet
Leontina Văduva și Cătălin Răducanu cântă în șapte orașe din 9 noiembrie. La Deva și Chișinău intrarea este liberă
 Lyla
Genuflexiunile la perete făcute o dată pe săptămână au păstrat o parte din scăderea tensiunii obținută în prima lună
 Revista Ioana
Asociațiile din Timișoara au primit 158 de sancțiuni până la 17 iulie 2026. Refuzul accesului pentru repararea țevilor comune poate aduce amendă
 Financiarul
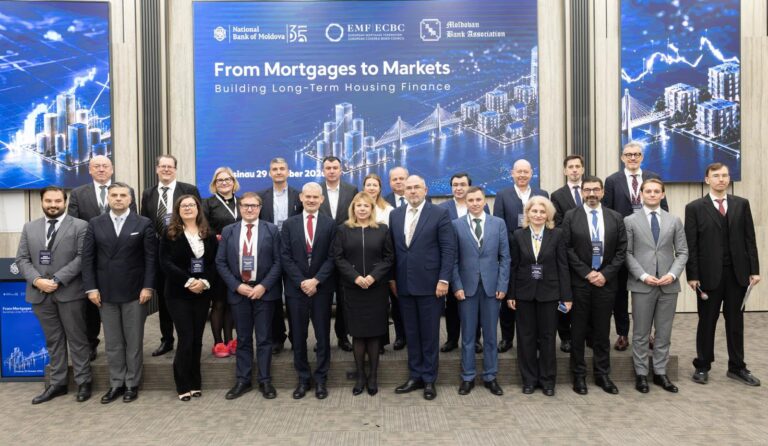
Alexandru Petrescu, Președinte ASF: Experiența României, în sprijinul pieței financiare din Republica Moldova
 Dolce Sport
Harry Kane s-a întors la Bayern cu Balonul de Aur, iar noul contract este iminent
 GetPony
Breteaua A2 spre A0, către Pitești și Oltenița, se închide 14 ore vineri la nodul cu Autostrada Bucureștiului