De ce tehnologia nu a reușit să rupă asigurarea
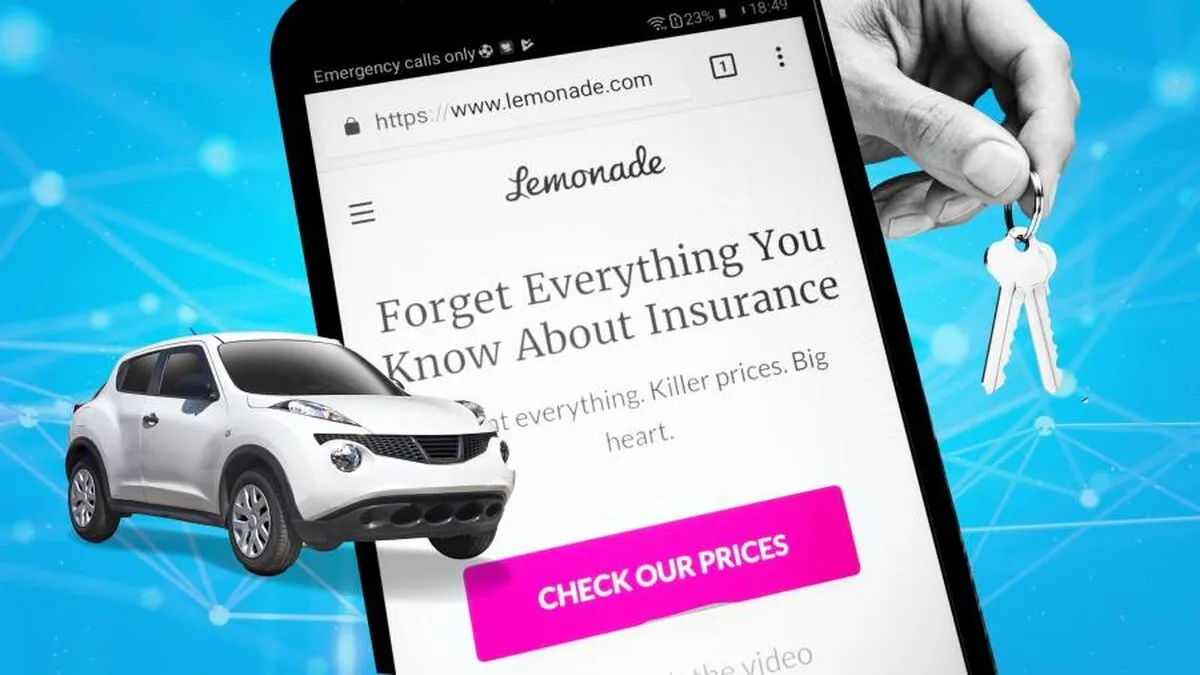
Miliarde investite. Sute de startup-uri. Mult hype. Ideea că vechea industrie a asigurărilor este gata să fie perturbată de noile tehnologii atrage de ani de zile investitori și antreprenori. Este ușor de înțeles de ce au aruncat priviri invidioase asupra asigurărilor: este mare, poate genera profituri decente și face afaceri în esență în același mod de zeci de ani. Presărat cu ceva inteligență artificială, câteva date mari și câteva aplicații ușor de utilizat, argumentul a spus că ar trebui să fie posibil să captezi o cotă echitabilă de piață. Mulți oameni au acceptat ideea. Potrivit datelor asigurătorului Gallagher Re, în ultimii cinci ani au fost investite peste 40 de miliarde de dolari în așa-numitele start-up-uri insurtech la nivel global. Cu toate acestea, asigurarea consumatorilor rămâne în mare parte neîntreruptă. Cei mai mari asigurători auto din Marea Britanie, de exemplu, sunt aceiași care au existat în urmă cu aproximativ un deceniu sau două: Aviva, Admiral, Direct Line și colab. Este o poveste similară în Statele Unite. Și asigurarea actuală auto și casă pe care o cumpărăm cu toții s-a schimbat puțin, de asemenea. Da, putem cumpăra de la un site de comparare a prețurilor, mai degrabă decât de la un broker stradal, dar politica în sine este practic aceeași ca odinioară. Comparați asta cu revoluțiile care au avut loc în retail, călătorii și nenumărate alte industrii. Valul de start-up s-a chinuit, până acum, să aibă mare succes. Lemonade, listată în SUA, una dintre cele mai înalte startup-uri din domeniul insurtech, înregistrează încă pierderi și este de așteptat să rămână așa în acest an și anul viitor. Prețul acțiunilor sale a scăzut cu 59% în ultimul an. Alți insurtechs listați în SUA, cum ar fi Hippo și Root, s-au descurcat puțin mai bine. În Marea Britanie, companii precum By Miles (asigurare auto pe kilometri) și Cuvva (asigurare auto pe termen scurt) au idei bune și sunt în creștere, dar până acum abia și-au făcut o adâncime în sectorul asigurărilor auto de 16 miliarde de lire sterline. O mare problemă cu care se confruntă aceste startup-uri este că este dificil să atragi interesul oamenilor. „Clienților nu le pasă suficient de asigurarea lor”, spune Paul De’Ath de la firma de consultanță Oxbow. „Aveți o piață foarte competitivă în care majoritatea clienților sunt concentrați pe preț. Le pasă mai puțin de caracteristici. A face publicul entuziasmat de cea mai recentă inovație iPhone este un lucru. A-i face entuziasmați de cea mai recentă inovație în domeniul asigurărilor este o provocare mult mai mare. Și astfel, start-up-urile au trebuit să concureze cu marii jucători în ceea ce privește prețul. Limonada a fost lansată în Marea Britanie anul trecut. Site-ul lui spune o poveste. După ce le-a spus vizitatorilor „să uite tot ce știi despre asigurări”, următorul rând spune „păstrează-ți lucrurile în siguranță de la 4 GBP pe lună”. Explicația modului în care funcționează politicile sale și a cauzelor bune pe care intenționează să le susțină vine mult mai jos. De asemenea, trebuie să muncească din greu pentru a obține afaceri. Aceasta înseamnă mult marketing costisitor, fie prin publicitate directă, fie prin operarea prin site-uri de comparare a prețurilor. Vorba în gură va merge doar atât de departe în asigurări. Și, susține Rob Moffat de la grupul de capital de risc Balderton, trebuie să îmbunătățească gestionarea reclamațiilor eliminând frauda și menținând costurile de reparații scăzute. Dacă aceste cheltuieli explodează, nicio cantitate de date inteligente sau noi modele de afaceri nu va ține compania pe negru. De asemenea, asigurătorii actuali întâmpină dificultăți: Direct Line a avertizat miercuri despre profituri din cauza creșterii costurilor de daune. Ar putea fi tentant pentru marii asigurători să respire uşurat. Valul mult temut de perturbări a fost mai mic decât se temeau mulți. Și pe măsură ce industria tehnologică se micșorează și finanțarea devine mai redusă, perspectiva unui nou intrant mare și puternic susținut scade. Dar amenințarea este încă acolo. Consumatorilor rar le plac asigurările, așa că mai este loc pentru cineva să vină cu o ofertă care să le răzgândească. Iar marile grupuri tehnologice se profilează la orizont. Deși niciunul dintre ei nu a făcut un impuls mare în industrie până acum, ei au ronțăit marginile. Amazon este cel mai recent, cu planuri de a lansa un portal de asigurări în Marea Britanie. Privirile acelea invidioase nu au dispărut.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
Plățile pentru autobuze și ridicarea gunoiului din Cisnădie ar putea fi oprite. Primarul anunță un nou vot pe 30 octombrie
 Dolce Sport
Rapid a cerut oprirea scandărilor rasiste după ce refuzase două campanii LPF
 GetPony
Șoferii de TIR prinși pe sectorul restricționat dintre Călimănești și Câineni au primit 79 de amenzi
 Bravonet
Actrița Barbara Barrie a murit la 95 de ani cu ajutor medical pentru a-și încheia viața
 Lyla
Cum merg accesoriile de toamnă cu hainele pe care le ai deja. Ce verifici înainte să cumperi o piesă nouă
 Revista Ioana
Cei care lucrează de luni până vineri au patru zile libere între 28 noiembrie și 1 decembrie 2026