Fii sincer, consideri că proprietatea ta este pensionarea ta?
În zilele noastre totul este mai scump, inclusiv costul pensionării. Creșterea prețurilor și a facturilor la utilități au crescut nivelul venitului minim necesar pentru cea mai simplă pensie cu aproape 20% față de un an în urmă, potrivit Asociației pentru pensii și economii pe viață. Chiar dacă un cuplu de pensionari economisește și economisește fără vacanțe în străinătate, fără mașină, cu o masă pe lună și cu mai puțin de 100 de lire sterline pe săptămână de cheltuit pentru alimente, acum va avea nevoie de minimum 20.000 de lire sterline pe an pentru a avansa. Aceasta presupune că au plătit complet ipoteca. Pe măsură ce ratele dobânzilor la împrumuturile pentru locuințe au crescut și condițiile de împrumut cresc, mă întreb câți dintre noi vom reuși acest lucru în viitor? s-au liniștit de faptul că prețurile caselor s-au menținut. A trecut ceva timp de când am primit una dintre acele scrisori de la un agent imobiliar care spunea: „Tocmai am vândut o casă de pe strada ta cu mult mai mult decât ți-ai imaginat vreodată că valorează a ta”. Chiar dacă nu intenționați să vindeți, acel impuls psihic îngâmfat pe care îl obțineți atunci când casa dvs. crește în valoare a fost înlocuit cu un sentiment de groază. Capitalul pe care l-ați acumulat este pe cale să fie redus din cauza scăderii prețurilor caselor și, pentru a adăuga o insultă la prejudiciu, costurile lunare ale ipotecii vor crește cu milioane de euro, odată cu o creștere a neîndeplinirii obligațiilor preconizate. Cei mai optimisti agenți imobiliari subliniază că chiar și o scădere de 20% a prețurilor locuințelor ne-ar readuce la nivelurile de dinainte de pandemie. Cu toate acestea, va reduce raportul împrumut-valoare pentru 1,4 milioane de debitori care vor refinanța un credit ipotecar cu rată fixă în 2023. Proprietarii mai tineri, care tind să aibă mai puține capitaluri proprii, vor descoperi că acest lucru afectează rata dobânzii pe care o plătesc. .

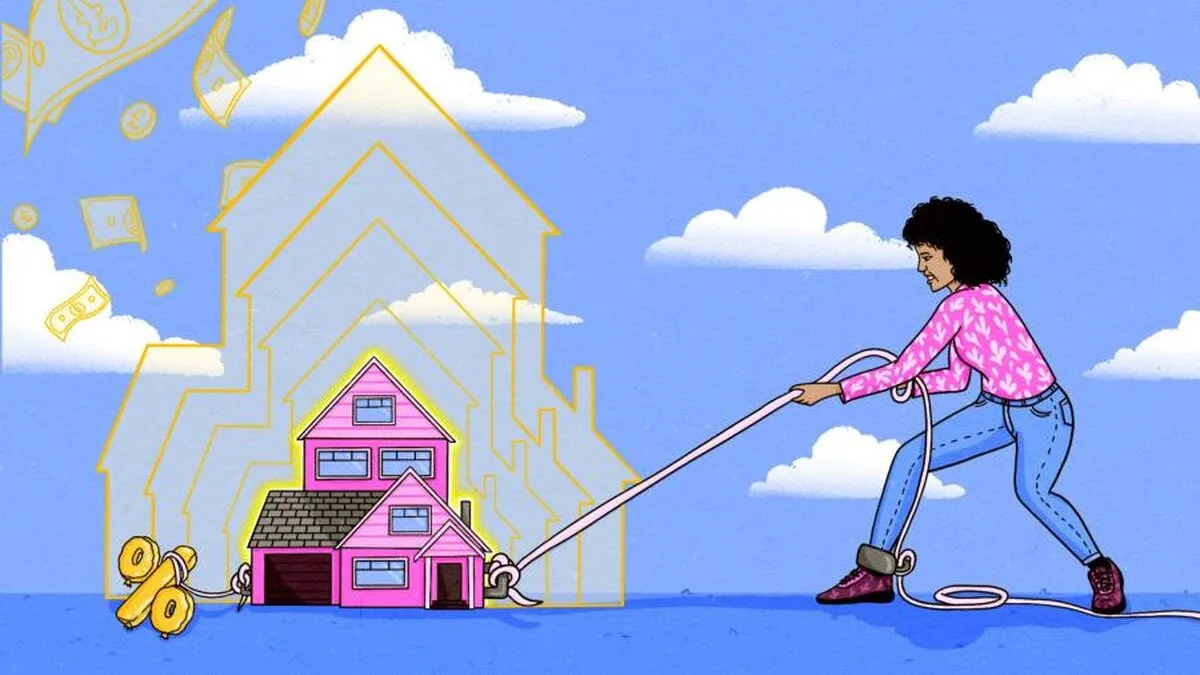
Pentru cei care au acces la dobânzi mai bune, trecerea de la 2% la 6% la un credit ipotecar cu rambursare de 250.000 de lire sterline ar costa debitorilor cu aproape 500 de lire sterline mai mult pe lună, pe baza unui termen de 25 de ani. Cu toate acestea, pentru cei cu credite ipotecare numai cu dobândă, saltul ar fi cu mult peste 800 de lire sterline. Ai! Și încă mai au problema cum să returneze capitalul. Consilierii spun că acest lucru pune deja probleme celor care se bazează pe proprietate pentru a-și spori pensia. Gary Smith, un planificator financiar licențiat la Evelyn Partners, are un client cu un portofoliu de șase proprietăți de cumpărare la închiriere, toate finanțate cu credite ipotecare doar cu dobândă care scade până la sfârșitul anului. „După dobânda ipotecară și înainte de impozitare, aceștia câștigă în prezent 24.000 de lire sterline pe an din venituri din chirii”, spune el. Pe baza ratelor dobânzilor actuale, este probabil ca aceasta să scadă la doar 4.000 de lire sterline după refinanțare. costuri și pot cheltui mai puțin pentru întreținerea proprietăților lor. Când ratele erau scăzute, Smith spune că o altă tendință populară a fost să iei un credit ipotecar fără dobândă pe reședința ta principală pentru a cumpăra o a doua casă în străinătate. „Deși un stil de viață mai degrabă decât o decizie de investiție, oamenii ar putea fi acum forțați să-și vândă casele de vacanță pentru a rambursa aceste împrumuturi pe măsură ce ratele cresc”, spune el. Comunicarea acțiunilor a finanțat visele de pensionare ale multora care nu au venituri decente la pensie, dar consilierii spun că criza costului vieții ridică deja probleme. Smith folosește exemplul unui cuplu căsătorit care și-a eliberat capitalul propriu în casa familiei lor. „Când moare primul lor soț, partenerul lor va avea suficiente venituri pentru a acoperi facturile de energie și impozitul de consiliu pe o proprietate mare? Chiar dacă dobânda este crescută, cu prețurile proprietăților în scădere, poate rămâne foarte puțin capital dacă vor să vândă în sus și în jos. mult mai puțin timp înainte ca bunurile lor să fie șterse din cauza dobânzii. În timp ce vorbim despre decizii financiare neînțelepte, ce ziceți de reducerea investițiilor pentru a obține creditul ipotecar mai repede? Dacă contractul ipotecar este pe cale să expire, ați putea fi tentat să vă folosiți economiile pentru a plăti o mare parte. Andrew Wheeler, șeful departamentului de dezvoltare a parteneriatelor la RBC Brewin Dolphin, spune că poate înțelege această constrângere, chiar dacă investițiile oferă un potențial mai bun pentru rentabilitate pe termen lung. „Ratele la depozitele bancare nu reflectă ratele ipotecare și mulți oameni se tem că inflația și ratele dobânzilor vor continua să crească pe furiș”, spune el. „De asemenea, oamenii se uită peste umăr și își fac griji pentru redundanță. Pentru mulți, plata unei sume forfetare și reducerea costurilor lunare curente pare a fi lucrul corect de făcut, mai ales atunci când piețele au probleme.” De asemenea, consilierii îmi spun că clienții lor iau sume forfetare din pensii pentru a-și plăti nu doar propriile ipoteci, ci și împrumuturile pentru locuințe pentru copiii lor adulți. Smith spune că unii se gândesc chiar să vândă investiții pentru a face acest lucru. Un cititor a mărturisit că a transferat cei 40.000 de lire sterline pe care îi plătește de obicei în pensia personală – investit pentru a-și plăti o parte din ipoteca ei. de ultimă instanță”. dacă piața muncii se înrăutățește.Fie că este vorba de achitarea unei părți din această datorie sau pur și simplu de a îndeplini rambursări lunare mai mari, bugetele trebuie reechilibrate, iar economiile și investițiile sunt pe linia de foc.Săptămâna aceasta, a mărturisit un cititor. sifona cei 40.000 de lire sterline pe care le plătește de obicei în pensia personală și auto-investit (Sipp) pentru a-și plăti o parte din ipoteca. Nu aveam nevoie să-i spun motivele pentru care s-ar putea să nu vrea – le știa deja, dar nu își putea ignora instinctele că era cea mai bună utilizare a banilor ei. Poate irațional, dar ar putea satisface testul „somnului noaptea”. Cum ar putea oamenii să cântărească o decizie mai rațional? „Depinde mult de apetitul tău pentru risc și de cât de aproape ești de pensionare”, spune Smith. „Dacă crezi că poți genera o rentabilitate a investiției tale care depășește rata ipotecii, este logic să rămâi investit. Dar dacă aveți un portofoliu cu risc scăzut și cel mai mult pe care puteți spera să obțineți este de 3-4%, redirecționarea unora dintre acești bani pentru a plăti datoria ar putea fi mai bună. „Cealaltă mare pârghie de care ai putea trage? Lucrează mai mult. Un hashtag care apare des în forumurile online dedicate pensionării anticipate este #OMYS („sindromul cu un an mai în vârstă”) care descrie persoanele care au ajuns într-o situație financiară în care cred că se pot opri lucrează, dar totuși simțim nevoia de a continua. Este irațional sau sensibil? În timp ce așteptăm să aflăm cât de mult ar putea scădea prețurile caselor și cât de mult ar putea crește ratele dobânzilor, sunt de acord. Claer Barrett este editorul FT Consumer și autorul cărții Ce nu vă învață despre bani, [email protected]
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Dolce Sport
Elena Rybakina încheie 2026 ca lider WTA după 6-2, 6-3 cu Iulia Putintseva la Tokyo
 GetPony
Toyota recheamă 228.367 de Sienna Hybrid după un risc la scaunele din rândul al doilea
 Bravonet
Actrița Barbara Barrie a murit la 95 de ani cu ajutor medical pentru a-și încheia viața
 Lyla
Rochiile de mireasă cu fuste mari apar în moda pentru 2027. Ce se verifică la probă și în contract
 Revista Ioana
Dacă liceul îl oferă, elevii vor putea alege un opțional despre inteligența artificială din anul școlar 2027-2028
 Financiarul
Prețul acțiunilor Google a scăzut cu peste 10% în tranzacțiile de după programul bursei din 28 octombrie 2026. Ce verifică investitorii