Raportul preț/fantezie care seduce investitorii
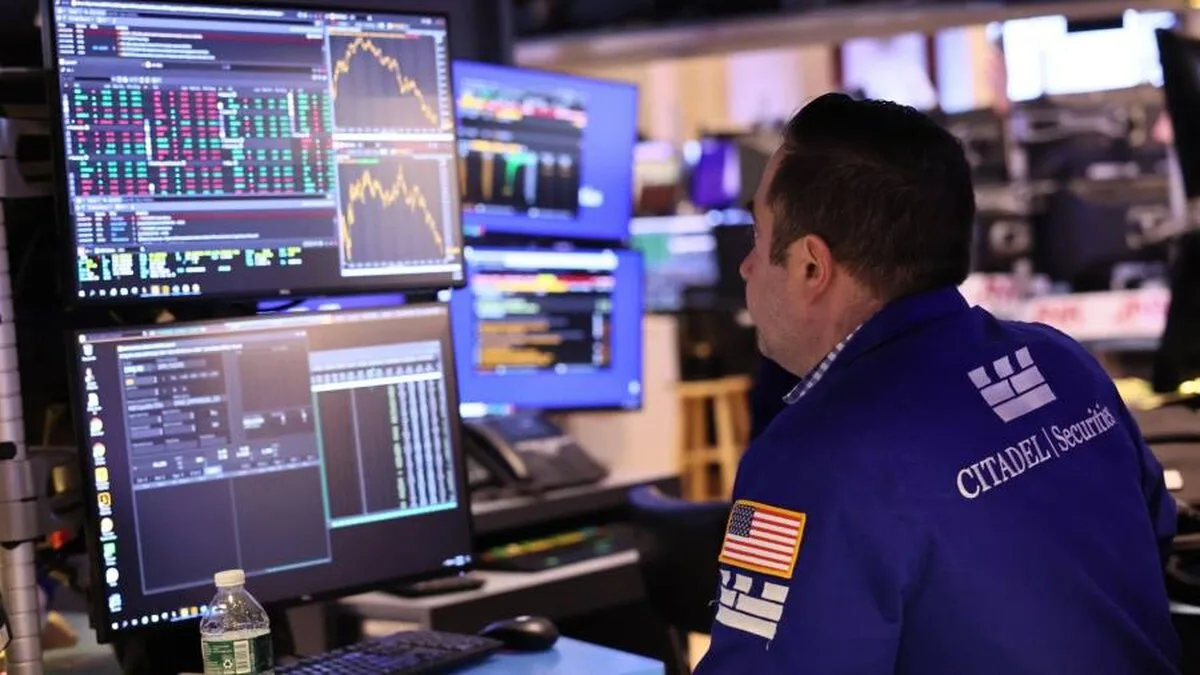
Autorul este directorul general și directorul de investiții al Research Affiliates. Prea multe comentarii financiare perpetuează o eroare atunci când se aplică măsurarea prețului colectiv al unei piețe la câștigurile agregate. Raportul forward preț/câștig este poate cel mai comun instrument de evaluare disponibil din motive întemeiate. De obicei, bazat pe previziunile consensuale privind veniturile pentru următoarele 12 luni, raportul este intuitiv și poate fi comparat între piețe, sectoare și istoric. Dar de multe ori metrica citată se bazează pe o eroare și este una care devine extremă în timpul unei recesiuni, ceea ce pare mai probabil decât nu în acest an. Prejudecățile apare atunci când se cumulează estimările analiștilor cu privire la câștigurile operaționale viitoare pentru acțiuni individuale pe multiplu mai larg de cot/e al pieței. Aceste calcule se bazează pe o ipoteză inițială destul de rezonabilă. Cea mai relevantă măsură pentru investitori a câștigurilor pentru acțiuni individuale este profitul operațional proiectat. Adică profituri excluzând elementele nerecurente și extraordinare din contul de profit și pierdere și contribuții din activitățile întrerupte care nu vor fi incluse în profiturile viitoare. Elementele extraordinare pot fi pozitive sau negative și pot include orice, de la costul disponibilizărilor până la un profit din cedarea unui activ. Prin urmare, analiștii cotează P/E al unei acțiuni, folosind câștigurile din exploatare proiectate pentru următorul trimestru sau anul următor. Eșecul apare atunci când strategii de piață cumulează estimările analiștilor pentru acțiuni individuale într-o estimare colectivă a câștigurilor pieței și a raporturilor P/E forward. Cum se face? Companiile aleg să excludă elementele extraordinare care sunt mult mai negative decât pozitive, ceea ce determină unii să descrie câștigurile din exploatare drept „câștiguri înainte ca ceva să meargă prost”. , scăzând câștigurile raportate de acele companii și piața agregată. Cu toate acestea, este aproape imposibil să știm care companii anume vor face acest lucru în vreun an viitor. Acest lucru înseamnă că estimările agregate ale câștigurilor anticipate nu vor asuma în mod tacit nicio pierdere viitoare din cauza elementelor inevitabile unice care tind să fie în mare parte negative. Datele furnizate de S&P arată că câștigurile agregate raportate de S&P 500 în ultimii 34 de ani au fost cu 13% mai mici decât câștigurile operaționale colective. Și, după cum am menționat mai devreme, acest decalaj se mărește dramatic în timpul recesiunilor. În 2001 și 2002, câștigurile operaționale de pe piață – folosind companiile S&P 500 ca proxy – au depășit câștigurile raportate cu 57% și, respectiv, 70%. În 2008, diferența a fost de 233%, iar în 2020, a fost de 30%. După focarul de Covid-19, câștigurile agregate raportate au scăzut la 94 USD pe acțiune, revenind în 2021 la 198 USD. Pentru 2022, este de așteptat să scadă cu 9%, la 181 USD. toți acești ultimi trei ani, ajungând la 30% în 2020, 5% în 2021 și probabil 10% în 2022. Până la jumătatea acestui an, toate companiile S&P 500 își vor fi publicat bugetul pentru 2022. Până atunci, veniturile agregate raportate vor probabil scad sub estimarea de azi. Până când vor fi disponibile cifrele finale raportate, câștigurile din 2022 pentru S&P 500 vor scădea probabil cu mai mult de 10% față de 2021. Nimănui nu va observa sau nu va păsa. Strategii își concentrează acum atenția asupra estimărilor de câștig pentru 2023. Estimările de creștere a câștigurilor de pe piață ignoră toate pierderile „unice” pe care multe companii le vor raporta în acest an. Așadar, S&P raportează estimările agregate ale analiștilor privind câștigurile din exploatare pentru 2023 la 226 USD, o creștere de 13% față de 2022. Aceasta se traduce într-un multiplu curent/preț pe piață forward pentru S&P 500 de 17x. Dar dacă presupunem că câștigurile reale raportate pentru S&P 500 în acest an pur și simplu se potrivesc cu nivelul estimat din 2022 de 181 USD, atunci raportul curent forward P/E este de 21. În cazul unei scăderi, așa cum mulți se așteaptă acum, câștigurile S&P 500 ar putea prăbușire. Dacă, după cum se raportează, câștigurile pentru acest an sunt în scădere cu doar 20% față de nivelurile din 2022 (mult mai puțin decât o recesiune medie), atunci raportul actual este de 26, cu greu o chilipir. De aceea, ne referim la piața p/e multiplu bazat pe agregarea estimărilor privind câștigurile operaționale forward pe acțiuni individuale ca raport preț-fantezie.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
Luminițele de Crăciun din București se aprind pe 27 noiembrie 2026 pe marile bulevarde
 Financiarul
Prețul acțiunilor Google a scăzut cu peste 10% în tranzacțiile de după programul bursei din 28 octombrie 2026. Ce verifică investitorii
 Dolce Sport
Harry Kane s-a întors la Bayern cu Balonul de Aur, iar noul contract este iminent
 GetPony
Șoferii de TIR prinși pe sectorul restricționat dintre Călimănești și Câineni au primit 79 de amenzi
 Bravonet
Cinema basarabean la Timișoara între 29 octombrie și 1 noiembrie. Patru premiere și discuții cu regizorii
 Lyla
Accesul copiilor la rețelele sociale sub 16 ani. Ce presupun acordul parental și limitele propuse