Consecințele companiei de achiziție cu destinație specială vor fi spectaculoase
Craig Coben este un fost bancher de investiții senior la Bank of America, unde cel mai recent a fost co-șef al piețelor globale de capital pentru regiunea Asia-Pacific. Anul trecut poate să fi fost un annus horribilis pentru piața IPO, dar a fost un annus calamitosas pentru companiile de achiziție cu scop special sau SPAC. Spac-urile sunt vehicule cu cec în alb concepute ca o modalitate de ușă în spate pentru ca o companie privată să devină publică fără a suporta cheltuielile și incertitudinea unei oferte publice inițiale. Dar lucrurile au luat forma de para. Pe de o parte, investitorii au suferit pierderi zdrobitoare, deoarece companiile care au fuzionat cu Spacs (cunoscută în mod inelegant drept „tranzacție de-Spac”) au performat cu mult piața de valori. ETF-ul AXS De-Spac a scăzut cu aproape 75% în 2022. Mai multe companii și-au ratat previziunile, și-au reformulat situația financiară și chiar au dat faliment. În unele cazuri, SPAC-urile au incubat un ciclu de viață de la unicorn până la penny, companiile fiind nevoite să lanseze divizări inverse pentru a evita eliminarea de pe listă. Între timp, unii sponsori SPAC – care contribuie în mod obișnuit cu 3 până la 7% din veniturile listate în avans pentru a acoperi costurile de subscriere și operare – și-au pierdut întreaga investiție deoarece nu au putut încheia o afacere. De obicei, Spac-urile trebuie să fie lichidate dacă nu reușesc să finalizeze o fuziune în termen de 18 până la 24 de luni, iar atunci când este depusă o combinare de întreprinderi, majoritatea acționarilor Spac își cumpără acum acțiunile pentru a-și recupera banii cu dobândă. Pierderea medie pentru fondatorii Spac de la lichidare a fost de aproximativ 9 milioane de dolari. Pentru a înrăutăți lucrurile, sponsorii au suferit pierderi de 750 de milioane de dolari doar luna trecută, deoarece s-au grăbit să lichideze Spacs înainte de sfârșitul anului, crezând că un nou accize federal de 1% pentru răscumpărările de acțiuni se va aplica lichidărilor SPAC-urilor cu domiciliul în SUA începând cu 2023. Aproximativ 85 de SPAC au fost lichidate pe 12 decembrie, doar pentru ca Departamentul de Trezorerie să spună la sfârșitul lunii că taxa nu se va aplica până la urmă lichidărilor. Acești sponsori au acționat cu grabă (de înțeles) și acum se vor pocăi cu calm. Și în sfârșit, așa cum se întâmplă adesea când oamenii pierd mulți bani, procesele și investigațiile sunt înainte. Investitorii jigniți spun că fondatorii SPAC au avut un conflict de interese în a merge mai departe cu o fuziune și, ca urmare, au zgârcit cu diligența, au umflat previziunile și nu au dezvăluit riscuri majore de afaceri. Desigur, SEC își întărește motoarele de aplicare. Ciclul pierderilor, regretelor și recriminărilor provine parțial din aceiași factori care au lovit piețele financiare în general, cum ar fi înăsprirea băncii centrale, creșterea inflației și încetinirea economiei. Companiile care s-au de-Spac’d sunt adesea în segmente de mare creștere, iar acestea au avut de suferit în mod disproporționat în scăderea pieței. Cu toate acestea, multe dintre probleme provin și din modul în care structura Spac încorporează o potențială nepotrivire de interese între sponsorii Spac și acționarii acestora. Acest lucru a creat, la rândul său, o vulnerabilitate pe care mediul sumbru al pieței o expune fără milă. Sponsorii își iau banii din ceea ce se numește „promoție” sub formă de acțiuni și warrant care reprezintă de obicei 20 la sută din SPAC. Dar primesc acea promovare doar dacă blochează o fuziune. În caz contrar, după (de obicei) 24 de luni Spac-ul este lichidat, banii investitorilor sunt returnați cu dobândă și sponsorii ies din buzunar. Sponsorii se confruntă cu alegerea: merge mai departe cu o fuziune (chiar și una suboptimă) sau pierde milioane de dolari în capital vărsat. Această dilemă de fuziune sau pierdere creează un conflict de interese potențial semnificativ, chiar dacă dreptul acționarului de a răscumpăra este o protecție importantă. Unii sponsori le pasă de reputația lor și preferă să înghită pierderea decât să facă o afacere proastă, dar pentru alții, probabil că există un stimulent să grăbească diligența, să subestimeze riscurile și să plătească în exces. Aproximativ 300 de SPAC-uri cu încredere de 700 de miliarde de dolari au termene limită de investit în prima jumătate a anului 2023, iar tentația este să arunci o trecere „Bună Maria” și să sperăm să închei o afacere la timp. Și problema depășește un potențial conflict. După cum explică un articol din 2022 din Yale Journal on Regulation, promovarea, taxele de intrare (de obicei 2% inițial și 3,5% după fuziune) și diluarea din warrants și răscumpărări se combină pentru a crea un decalaj considerabil între capitalizarea pieței Spac la 10 USD pe acțiune. și valoarea sa în numerar intrinsecă. Chiar săptămâna trecută, Curtea Cancelariei din Delaware a susținut caracterul legal suficient al unei afirmații conform căreia SPAC în cauză avea mai puțin de 6 USD pe acțiune în numerar pentru a contribui la o fuziune. Întrebarea, așadar, este: cum poate fuziunea unei companii de operare și a unei încasări de numerar să creeze suficientă valoare adăugată pentru a reduce această decalaj? O modalitate este ca sponsorii Spac să ofere un fel de sinergie. În unele cazuri, sponsorii pot pretinde, în stilul Liam Neeson, că au un „set anume de aptitudini, abilități [they] au dobândit de-a lungul unei cariere foarte lungi”, și, prin urmare, implicarea lor continuă ar putea genera suficientă valoare pentru a compensa costul de diluare inerent SPAC. Dar scăderea rapidă a prețurilor acțiunilor de-Spac sugerează că o astfel de valoare adăugată este mai adesea un articol de credință decât o realitate empirică. O altă modalitate de a face cifrele să funcționeze este să vorbiți despre publicul țintă și despre perspectivele acestuia și să găsiți noi cumpărători, crescând astfel prețul acțiunilor. Spacss a avut un avantaj juridic cheie față de o IPO pentru a ajuta la marketing: deoarece afacerea implică o fuziune, compania ar putea publica previziuni conform regulilor de siguranță SEC. De fapt, regulile mai blânde ale SPAC au oferit sponsorilor agresivi licența de a face publicitate. Cu economia atât de dependentă de promovare, structura Spac a creat un teren fertil pentru înfrumusețare și orgoliu, care, la rândul lor, a construit o conductă în creștere de procese. În primăvara anului trecut, SEC a propus noi reguli pentru a elimina aceste diferențe legale dintre un SPAC și un IPO, iar regulile sunt de așteptat să fie adoptate. Dar calul litigiului a scăpat cu mult înainte ca această ușă de grajd să fie închisă. Anul trecut a cunoscut o creștere notabilă a numărului de procese intentate pentru tranzacții de-Spac, iar 2023 promite un program încărcat de litigii. Între timp, instanțele nu le oferă fondatorilor Spac beneficiul îndoielii, hotărând că, dacă conflictele ar fi suficient de semnificative, ei ar judeca tranzacțiile pe baza „întreaga corectitudine” lor, în loc să amâne la „judecata de afaceri” a sponsorilor. ” Și probabilul tsunami al măsurilor de aplicare a SEC abia începe să se dezvolte. Mai multe procese au fost deja lansate pentru lipsa de due diligence din partea conducerii Spac, iar multe altele sunt cercetate. În septembrie anul trecut, SEC a instruit un fond major de speculații pentru bioștiințe să-și sfătuiască clienții să investească în spații în care directorii săi aveau un interes financiar. Spacs s-a dezvoltat ca o modalitate prin care companiile mai mici să devină publică atunci când piața IPO era altfel indisponibilă sau dificil de accesat. Dar, pe măsură ce au explodat în popularitate, Spacs a evoluat de la un produs de nișă util la o cale utilizată pe scară largă, dar problematică, pentru a lua o companie publică. Investitorii și sponsorii au fost prinși în raza exploziei SPAC, iar instanțele și autoritățile de reglementare vor supraveghea curățarea.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Dolce Sport
Benjamin Sesko lipsește până în ianuarie, iar United rămâne fără atacantul central de meserie
 GetPony
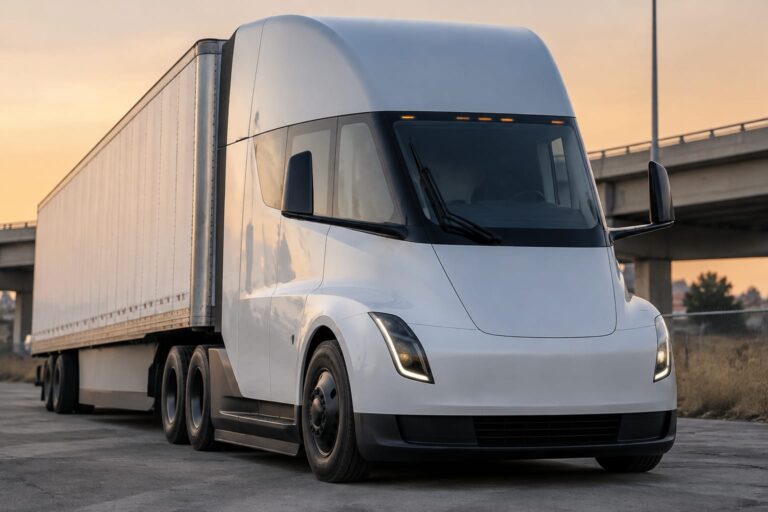
Un Tesla Semi a ars 10 ore pe o autostradă din California, fără să fi fost lovit în trafic
 Bravonet
Leontina Văduva și Cătălin Răducanu cântă în șapte orașe din 9 noiembrie. La Deva și Chișinău intrarea este liberă
 Lyla
Rochiile de mireasă cu fuste mari apar în moda pentru 2027. Ce se verifică la probă și în contract
 Revista Ioana
Pulsul mic în repaus nu înseamnă mereu risc mai mic de AVC. Cea mai mică rată a fost la 60-69 de bătăi pe minut
 Financiarul
Plățile pentru autobuze și ridicarea gunoiului din Cisnădie ar putea fi oprite. Primarul anunță un nou vot pe 30 octombrie