De ce băncile centrale nu ar trebui să continue cu CBDC-urile
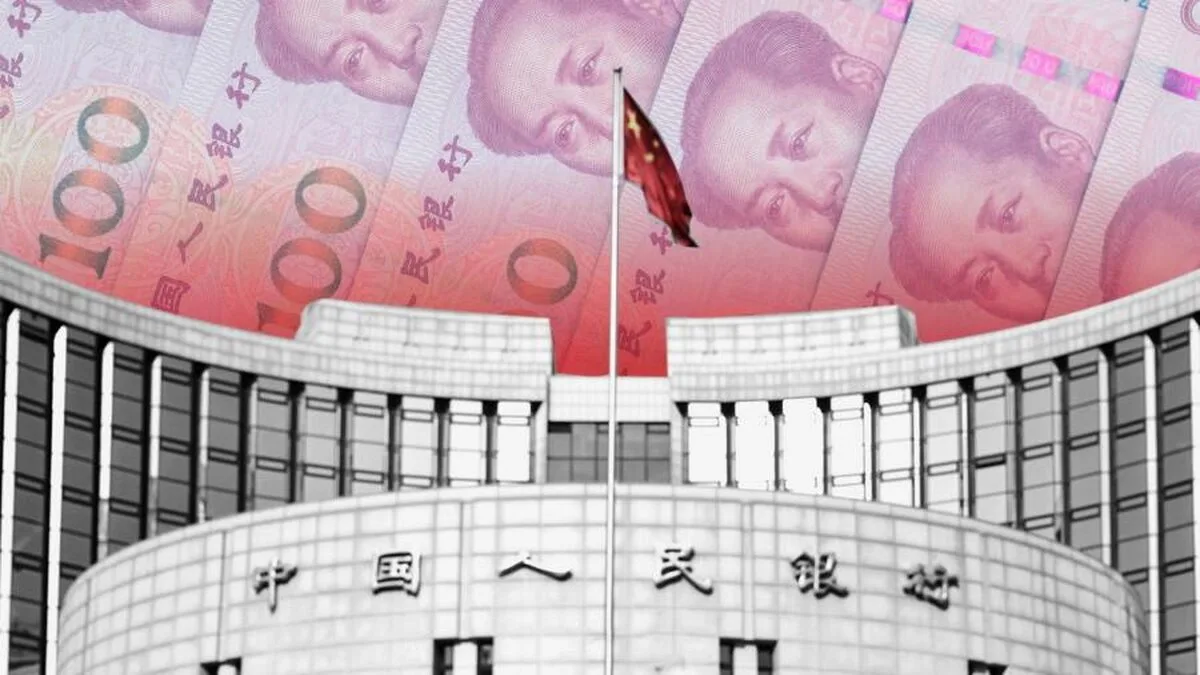
Autorul este un fost profesor de economie și consilier principal la Banca Angliei. Lumea criptomonedelor din sectorul privat poate să izbucnească în flăcări, dar pe tot globul, băncile centrale continuă cu propriile proiecte de active digitale. China și-a lansat moneda digitală a băncii centrale (CBDC) în mai multe orașe și a fost disponibilă pentru utilizare la Jocurile Olimpice de iarnă. Multe alte bănci centrale – inclusiv Banca Angliei – se gândesc la asta și par dispuse. Lista celorlalte bănci entuziaste le include pe cele din zona euro, Statele Unite, Suedia și Canada. India a început deja o schemă pilot, în timp ce Mexic a confirmat lansarea unui peso digital până în 2024. Este o cale pe care băncile centrale nu ar trebui să o parcurgă. Un CBDC este, după cum sugerează și numele, echivalentul digital al monedei băncii centrale, sau numerar: bancnote și monede. Strict vorbind, aproape fiecare țară are deja unul. Vechea denumire este „rezerve electronice sau centrale”. Acestea sunt lucrurile digitale – intrări în echivalentul unei foi de calcul pentru băncile centrale – pe care băncile centrale le împrumută sau le împrumută de la omologii lor, băncile de retail care ne au pe tine și pe mine ca clienți. Prin urmare, introducerea CBDC înseamnă într-adevăr „facerea rezervelor băncilor centrale mai disponibile decât contrapartidele”. Acest lucru ridică în mod firesc întrebarea: „Cine altcineva ar trebui să le primească?” Intermediari nebancari? Familii? Toate companiile? Doar rezidenți sau și străini? Multe dintre motivațiile pentru a face acest lucru sunt suspecte. Observ că unii fac acest lucru dintr-o idee vagă că CBDC-urile sunt viitorul. Alții se tem că băncile centrale care nu execută un CBDC vor pierde din utilizarea monedei globale. Acest lucru este aproape irelevant, cu excepția cazului în care sunteți Rezerva Federală a SUA, Banca Centrală Europeană sau Banca Populară a Chinei. Și chiar și atunci, cursa are un câștigător actual: dolarul, desigur. Lucrurile cheie pentru statutul de „monedă de rezervă” în viitor nu sunt dacă un stat are sau nu CBDC. Este mai degrabă sănătatea instituțională a țării sponsor și dacă sunt buni la datorie. O motivație citată este aceea de a evita amenințarea criptomonedelor precum bitcoin sau altele asemenea. Nici acesta nu este un motiv bun. Criptomonedele sunt candidati slabi pentru bani. Nu au stocuri de numerar gestionate de oameni pentru a genera căi constante pentru inflație și sunt extrem de costisitoare și consumatoare de timp pentru a fi utilizate în tranzacții. Acestea pot fi abordate și prin legi și reglementări, fără a convinge banca centrală să furnizeze un activ concurent complet nou. Accesul bazat pe aplicații pentru CBDC-uri: implică probleme familiare: o asociere cu băncile, nevoia de cunoaștere a calculatorului etc. Servicii. Dar și aici dezbaterea este misterioasă. Ar fi un angajament colosal ca banca centrală să angajeze personal care să construiască și să opereze hardware-ul și software-ul unui nou sistem de plată, probabil în zeci de mii. Deci, acest lucru va fi contractat sectorului privat, nu construcția ideală a tuturor. Dacă există miracole ale eficienței sistemelor, ce este vorba despre CBDC-urile care nu pot fi realizate prin cele existente? Dacă principalii jucători fac o reducere prea mare în afacerile de plăți, de ce să nu impoziteze excesul? CBDC-urile au alte „avantaje”. Dacă ai permis dobânda la conturi, ai putea folosi rata dobânzii pentru a ascuți transmiterea politicii monetare în economie. Dacă ați combina CBDC-urile cu eliminarea efectivă a numerarului, ați putea percepe rate negative, astfel încât, în timpul unei recesiuni foarte grave, economia este stimulată de economiile de cheltuieli. Într-o criză, guvernul ar putea folosi conturile CBDC pentru a scoate bani de la oameni. Dar aceste avantaje nu merită o asemenea creștere a costurilor de management și a riscurilor reputaționale. Conturile CBDC pot scurge bani de la bănci, în special într-o perioadă de risc financiar ridicat. Acest lucru ar forța băncile să găsească noi surse de finanțare sau să reducă creditarea. Acest lucru ar putea amplifica înăsprirea condițiilor financiare atunci când banca centrală încearcă să le ușureze. Banca centrală ar putea răspunde prin simpla reinvestire a depozitelor CBDC în bănci. Dar asta ne-ar lăsa într-un loc mai bun? Am fi trecut dintr-o situație în care guvernul stă în spatele băncilor și ia o reducere atunci când lucrurile merg prost; la unul în care este întotdeauna agățat de ritmul depozitelor reinvestite. CBDC-urile sunt o activitate uriașă. O mare parte din rațiunea pentru a face acest lucru este foarte mică și există multe riscuri. Aș îndemna băncile centrale să nu facă acest lucru.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Injecțiile pentru ridurile de expresie nu încep obligatoriu la 30 de ani. Ce contează la consultație
 Revista Ioana
Cei care lucrează de luni până vineri au patru zile libere între 28 noiembrie și 1 decembrie 2026
 Financiarul
Proiectul centralei de la Doicești continuă, dar firma care îl pregătește trebuie să reducă cheltuielile
 Dolce Sport
Lotul României pentru meciul cu Danemarca la futsal din 8 noiembrie are 14 jucători. Biletul costă 25 de lei
 GetPony
AFM redeschide Rabla Auto 2026 pe 3 noiembrie, iar cererile vechi nu mai sunt valabile
 Bravonet
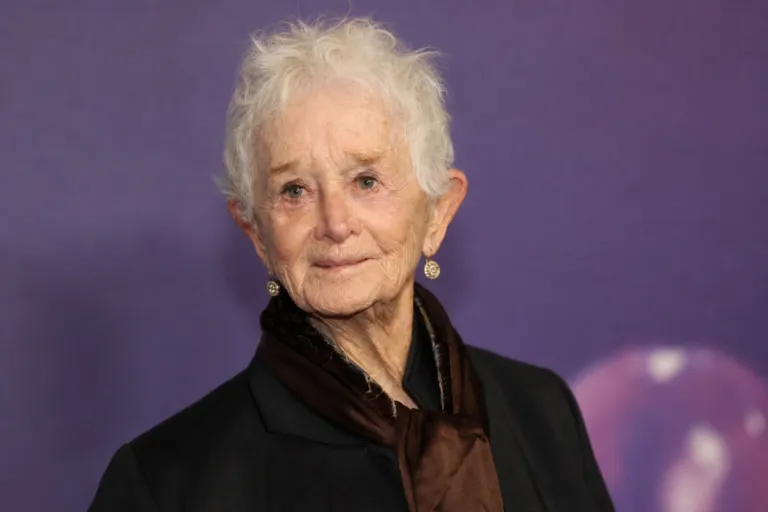
Actrița Barbara Barrie a murit la 95 de ani cu ajutor medical pentru a-și încheia viața