E moneda, prostule Timpuri financiare
Sursa: www.ft.com
Ruurd Brouwer este directorul general al TCX, un fond de risc valutar înființat de mai multe bănci de dezvoltare pentru a ajuta țările în curs de dezvoltare să-și amelioreze riscurile valutare.
În FT de săptămâna trecută, Martin Wolf a susținut pe bună dreptate că țările cu venituri mari ar trebui să sprijine economiile în curs de dezvoltare și emergente pentru a preveni următoarea criză a datoriilor.
Covid nu a fost vina acestor țări. Lipsa cooperării globale în abordarea acesteia nu a fost vina lor. Lipsa finanțării oficiale externe adecvate nu a fost vina lor. Inflația globală nu a fost vina lor. Războiul nu este vina lor. Dar dacă țările cu venituri mari nu oferă ajutorul de care au nevoie acum, evident, va fi fără echivoc vina lor.
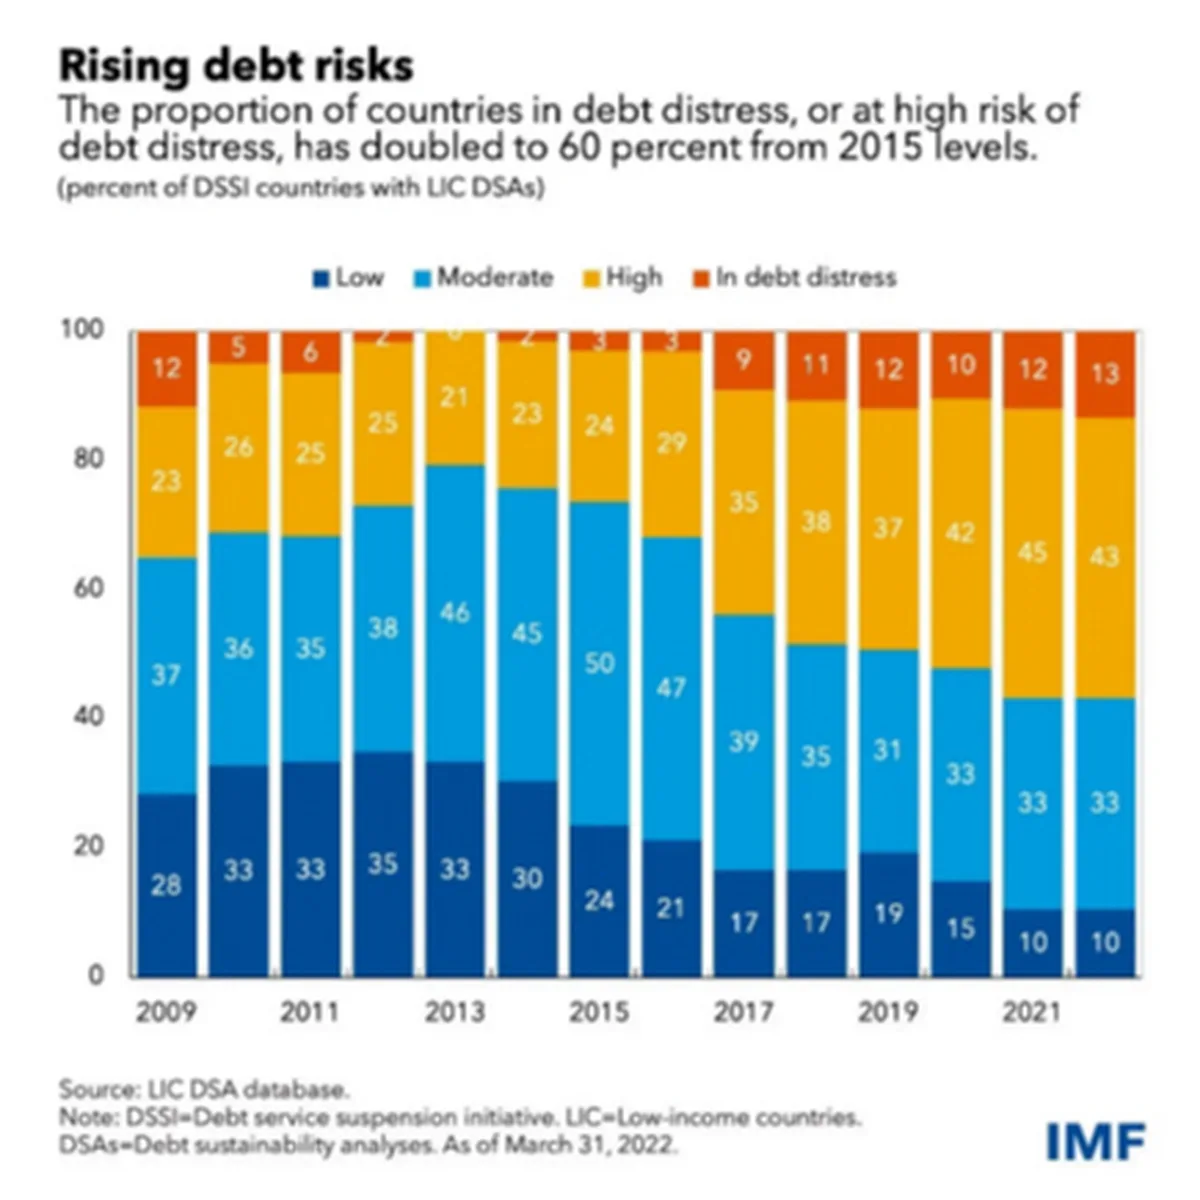
Zambia, Libanul, Sri Lanka și recent Ghana sunt lideri, dar numărul de țări cu (risc ridicat) de criză a datoriilor este în creștere de ceva timp, așa cum arată acest grafic FMI.

© FMI
Acest lucru contează în atât de multe feluri. Prevenirea crizelor datoriilor salvează și vieți.
Anul trecut, Banca Mondială a studiat efectul a 131 de nerambursări suverane începând cu 1900. Ei au aflat că, pe termen scurt, numărul persoanelor care trăiesc în sărăcie crește cu 30%, dar chiar și un deceniu mai târziu, cei care ne plătesc obligații au cu 13% mai multe decese infantile în fiecare an. an, în timp ce copiii supraviețuitori au o speranță de viață rămasă mai mică.

© Banca Mondială
Cea mai recentă inițiativă majoră de a ajuta țările mai sărace să-și gestioneze datoriile a fost Inițiativa G20 de suspendare a serviciului datoriei (DSSI). Plata mai târziu ar împiedica țările să rămână în plată, eliberând în același timp lichidități pentru a lupta împotriva pandemiei de Covid. Și ar câștiga timp pentru a aborda problemele structurale ale datoriei.
Din cele 73 de țări autorizate să utilizeze DSSI, 45 au făcut-o de fapt. Un total de 12,9 miliarde de dolari în serviciul datoriei a fost suspendat de creditorii oficiali în 2020 și 2021.
Inițiativa și-a atins obiectivul pe termen scurt de a oferi cel puțin o oarecare alinare. Dar aceasta este doar o față a monedei datoriei. Este partea cozii care definește succesul.
Deoarece țările sărace au piețe de capital superficiale, finanțarea lor pe termen lung provine de obicei de la creditori străini, în valută, în principal dolari SUA. Dar împrumutul într-o monedă pe care nu o controlezi este pe bună dreptate numit „păcatul original” al piețelor datoriilor suverane și s-a dovedit periculos de-a lungul istoriei.
În timp ce multe țări mari în curs de dezvoltare au dezvoltat piețe interne de obligațiuni, atenuând riscul păcatului original, ponderea în valută a datoriilor țărilor cu venituri mici este de aproximativ 70-85 la sută, potrivit Unctad. Când monedele țărilor în curs de dezvoltare scad, așa cum au făcut în general față de dolar în ultimii ani, povara acestor datorii crește în mod corespunzător.
Pe măsură ce monedele țărilor participante la DSSI s-au depreciat cu o medie de 22,5% față de dolarul verde al SUA, fiecare dolar de datorie restante s-a transformat în esență în 1,225 USD din datorie în moneda locală. Și moneda locală este relevantă pentru debitori, având în vedere că marea majoritate a veniturilor acestora vor fi impozite naționale. Drept urmare, neparticipanții au avut o înțelegere mai bună cu datoria.

© Datele Băncii Mondiale, calcule OGResearch.
Acum, ce înseamnă toate acestea în practică? Să luăm Etiopia, un exemplu bun, deoarece au fost cele mai afectate.
Țara a primit o reținere a plăților de 800 de milioane de dolari, dar căderea birrului etiopian a crescut sarcina efectivă a datoriilor lor cu 35% în perioada 2020-22. În termeni de dolari americani, aceasta este o creștere de 9,7 miliarde de dolari (calculând în mod conservator utilizând cursurile de schimb din 2021).
Zambia a primit ajutor de 700 de milioane de dolari, dar deprecierea kwacha a dus la o creștere cu 1,7 miliarde de dolari a datoriilor sale. Povara reală a datoriilor Kârgâzstanului a crescut de peste cinci ori mai mult decât suma restantă; 120 de milioane de dolari față de 660 de milioane de dolari.

© Datele Băncii Mondiale/FMI, calcule OGResearch/TCX
În termeni relativi, Etiopia și-a extins 2,9% din datoria externă din 2019, față de o creștere de facto a datoriei din cauza deprecierii de 35%. Pentru Republica Democratică Congo, suma a fost de 7% din datoria extinsă, o creștere de 16%. În Zambia; 6,4% extins și o creștere de 15%.

© Datele Băncii Mondiale/FMI, calcule OGResearch/TCX
Da, DSSI a creat lichiditate de 12,9 miliarde de dolari. Dar efectul valutar a crescut povara datoriei lor în moneda națională cu până la 34 de miliarde de dolari până în 2022. Aceștia sunt bani locali reali, care nu pot fi cheltuiți pentru sănătate sau educație.
Acum, nu este vina DSSI că multe dintre aceste monede și-au pierdut valoare. Monedele țărilor în curs de dezvoltare ca grup au scăzut cu o sumă similară în aceeași perioadă. S-ar putea argumenta că beneficiarii DSSI ar fi fost mai rău fără reducerea datoriilor. Dar nu acesta este ideea. Ideea este că riscul valutar semnificativ în datoria suverană a unei țări creează un ciclu vicios al datoriei.
Orice eveniment advers, cum ar fi un război, o pandemie sau o criză financiară, poate duce la o fugă către bunuri de calitate (dolar) și din țările în curs de dezvoltare. Monedele lor primesc apoi lovituri, costurile de serviciu ale datoriei cresc, ratingurile creditelor sunt reduse, ratele dobânzilor cresc vertiginos, iar riscurile de refinanțare cresc, ceea ce duce la o evadare suplimentară a capitalului, la depreciere și, în cele din urmă, la un potențial implicit suveran.
Acest cerc vicios al datoriei în dolari este activ astăzi. Și transformă reducerea datoriilor într-un instrument fără sens care schimbă o problemă mare astăzi cu o problemă mult mai mare mâine.
La aproape un sfert de secol după ce au identificat „păcatul originar” ca o sursă majoră de suferință, profesorii Barry Eichengreen Ricardo Haussmann și Ugo Panizza și-au efectuat cercetările anterioare în noiembrie 2022 într-o lucrare intitulată pe bună dreptate. Cu toate acestea rezistă: Persistența păcatului originar, care a pretins:
În ciuda anunțurilor de progres, „păcatul originar internațional” (denominarea datoriei externe în valută) rămâne un fenomen persistent pe piețele emergente. În timp ce unele țări cu venituri medii au reușit să dezvolte piețele datoriilor suverane în monedă locală și să atragă investitori străini, ele continuă să își acopere expunerile valutare prin tranzacții cu fondurile de pensii locale și alți investitori rezidenți. Rezultatul este de a schimba locația nepotrivirilor valutare în cadrul economiilor emergente, dar nu de a le elimina.
Prevenirea cercului vicios al datoriilor poate fi realizată doar prin reducerea riscului împrumuturilor în dolari, prin eliminarea riscului valutar de la debitori (care în schimb vor trebui să plătească dobânzi locale mai mari). Banca Mondială a concluzionat deja într-un document de strângere de fonduri pentru țările membre ale Asociației Internaționale de Dezvoltare că:
Riscul cursului de schimb în multe țări IDA datoria publică externă este unul dintre riscurile financiare majore, iar impactul potențial este intensificat de slăbirea sustenabilității datoriei.
Instituția s-a angajat pentru prima dată în istoria sa să piloteze împrumuturile în monedă locală din resursele AID în anul următor.
Având în vedere că creditorii oficiali au descărcat riscul valutar asupra debitorilor lor în ultimii 75 de ani, aceasta este o evoluție promițătoare. Dar este prea târziu pentru a preveni următoarea criză a datoriilor.
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Deschiderea unui PFA în România vs. în Germania

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme
Parteneri Articole recomandate din rețeaua noastră
 Bravonet
Elke Sommer din „Pantera Roz” a murit la 85 de ani, la trei luni după soțul ei
 Lyla
Genuflexiunile la perete făcute o dată pe săptămână au păstrat o parte din scăderea tensiunii obținută în prima lună
 Revista Ioana
Cuplurile necăsătorite nu primesc drepturi noi după petiția cu peste 100.000 de semnături din mai 2026
 Financiarul
Prețul acțiunilor Intel a scăzut cu aproape 17% după ce firma a estimat că va vinde mai puțin
 Dolce Sport
România are 16 sportivi la Jocurile Olimpice de Tineret Dakar 2026, iar primii concurează pe 31 octombrie
 GetPony
A10 spre Turda este închisă din 28 octombrie 2026. Șoferii ocolesc pe DN1