Impactul schimbărilor economice asupra ipotecilor comerciale
Sursa: bmmagazine.co.uk
Situația creditelor ipotecare comerciale este strâns legată de climatul economic general. Schimbări precum fluctuațiile ratei de bază a Băncii Angliei influențează în mod direct ratele de creditare și deciziile de investiții.
În acest articol, vom explora aceste conexiuni și vom oferi informații din partea experților financiari ai Henry Dannell cu privire la modul în care întreprinderile pot naviga eficient în acest mediu volatil.
Prezentare generală a schimbărilor economice
Schimbările recente din peisajul economic, inclusiv modificările ratei de bază a Băncii Angliei, au avut implicații semnificative pentru piața ipotecară comercială. Rata de bază, un determinant esențial al costurilor de împrumut, influențează ratele dobânzilor pe care creditorii le aplică împrumuturilor, inclusiv creditelor ipotecare comerciale. Având în vedere că rata de bază suferă în prezent ajustări ca răspuns la presiunile inflaționiste și la redresarea economică post-pandemică, implicațiile pentru debitori sunt substanțiale.
Impactul direct asupra ipotecilor comerciale
Efectul imediat al modificărilor ratei de bază se manifestă cel mai clar în ajustarea ratelor dobânzilor la creditele ipotecare comerciale. O creștere a ratei de bază conduce de obicei la creșterea ratelor dobânzilor pentru creditele comerciale noi și refinanțarea celor existente, afectând costul împrumuturilor. Dimpotrivă, o scădere poate reduce aceste costuri, oferind un mediu potențial favorabil împrumuturilor, dar semnalând, de asemenea, preocupări economice care ar putea afecta valorile proprietăților și randamentele investițiilor.
Implicații mai ample asupra pieței
Dincolo de impactul direct asupra ratelor ipotecare, schimbările economice influențează piața imobiliară comercială în general. Fluctuațiile din economie pot afecta valoarea proprietăților, potențialul veniturilor din chirii și viabilitatea anumitor tipuri de investiții. De exemplu, sectoare precum comerțul cu amănuntul și ospitalitatea pot fi deosebit de sensibile la recesiunile economice, în timp ce proprietățile industriale pot prezenta o rezistență mai mare. Înțelegerea acestor nuanțe este esențială pentru investitorii care doresc să ia decizii în cunoștință de cauză.
Strategii pentru navigarea prin schimbări
Pentru a naviga printre incertitudinile schimbărilor economice, întreprinderile trebuie să ia în considerare mai multe strategii:
- Ipoteci cu rată fixă: Blocarea unui credit ipotecar cu rată fixă atunci când ratele sunt scăzute poate proteja împotriva creșterilor viitoare.
- Flexibilitate în ceea ce privește condițiile de împrumut: Optarea pentru condiții ipotecare care permit flexibilitate în rambursare poate fi benefică în timpul instabilității economice.
- Diversificarea: Diversificarea investițiilor pentru a include diferite tipuri de proprietăți comerciale poate reduce riscurile asociate fluctuațiilor economice.
Henry Dannell
este specializat în elaborarea de soluții ipotecare care iau în considerare acești factori, oferind consultanță personalizată care se aliniază atât condițiilor actuale ale pieței, cât și obiectivelor de investiții pe termen lung.
Concluzii
Înțelegerea impactului schimbărilor economice asupra ipotecilor comerciale este esențială pentru orice afacere implicată în investiții imobiliare. Cu ajutorul cunoștințelor de specialitate oferite de Henry Dannell, întreprinderile pot naviga mai bine prin aceste complexități, luând decizii strategice care se aliniază atât condițiilor financiare imediate, cât și perspectivelor viitoare ale pieței. Pentru consultanță personalizată și soluții ipotecare de specialitate, vizitați pagina Henry Dannell’s Commercial Mortgages.
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
BCR Pensii a trecut de 20 de miliarde de lei în 2026, cu 121% peste nivelul de acum trei ani
 Dolce Sport
Harry Kane câștigă primul său Balon de Aur, înaintea lui Mbappé și Yamal
 GetPony
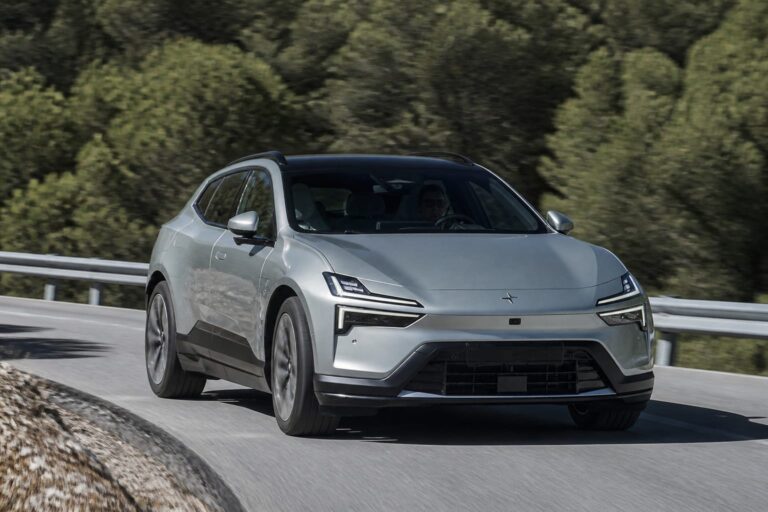
Polestar 4 SUV oferă mai mult spațiu la un preț sub Coupé, dar încarcă mai lent decât BMW iX3
 Bravonet
Ce plătești într-un bilet la concert de 100 de lei și cum separi taxele de cheltuielile organizatorului
 Lyla
Ce verifici în contract ca să știi cât durează pauza și când se termină programul
 Revista Ioana
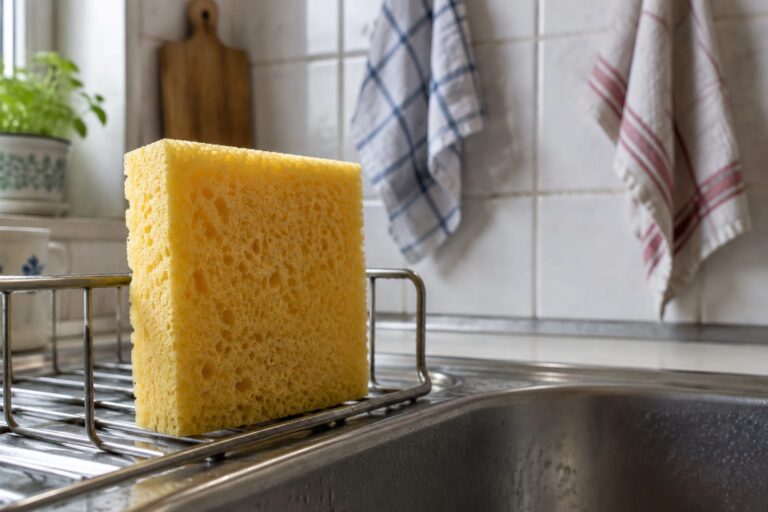
Când schimbi buretele de vase și cum cureți obiectele din bucătărie, de la cârpe la filtrele hotei