Investitorii americani în împrumuturi nedorite se pregătesc pentru retrogradări în creștere și delincvențe
Se estimează că cei mai mari cumpărători de împrumuturi nedorite din SUA își vor reduce expunerea pe piață cu 1,4 trilioane de dolari în 2023, deoarece campania de creștere a ratei dobânzii a Rezervei Federale determină scăderi de rating și neplata. împrumuturi acordate întreprinderilor, dar pot fi forțați să își reducă expunerea din cauza retrogradării creditelor, care ar putea perturba piețele și ar putea îngreuna obținerea de finanțare pentru companii. CLO, care împachetează aceste împrumuturi în diferite categorii de risc înainte de a vinde tranșele către investitori, au avut rezultate bune în perioadele economice dificile, dar analiștii spun că mecanismele menite să protejeze investitorii care dețin tranșe de calitate superioară ar putea reduce apetitul de împrumut pentru vehicule pentru debitorii riscanți, cu efect de levier ridicat. Emisiunea CLO din SUA a crescut în plină perioadă de pandemie, atingând o valoare fără precedent de 183 de miliarde de dolari în 2021, deoarece costurile de îndatorare aproape de zero au declanșat o explozie mai largă a activității pieței de active. Chiar dacă Fed și-a înăsprit politica monetară anul trecut pentru a aborda inflația și alte părți ale pieței globale cu venit fix au slăbit, CLO-urile au strâns alte 126 de miliarde de dolari, a treia cea mai mare cifră anuală înregistrată, potrivit analiștilor Datele Refinitiv. Dar CLO-urile au limite cu privire la cantitatea de datorie foarte scăzută pe care o pot deține, cu un prag tipic de 7,5% pentru așa-numitele compartimente „CCC” care conțin împrumuturi cu risc ridicat evaluate aproape de partea de jos a spectrului de calitate. Pe fondul unor costuri mai mari de îndatorare declanșate de majorările ratelor Fed și de temerile de recesiune, analiștii avertizează că aceste limite vor fi depășite. Atunci când aceste schimbări de protecție sunt declanșate, fluxurile de numerar către investitorii care dețin tranșe CLO mai riscante, cunoscute sub denumirea de „equity”, pot fi uneori perturbate, redirecționând plățile către investitorii mai sus în ierarhie. O astfel de situație ar putea, de asemenea, să reducă cererea de noi împrumuturi cu efect de levier, așa cum mulți debitori mai riscați încep să se gândească la cum să se refinanțeze după o explozie a emisiunii de datorii în timpul zilelor cu bani ieftini ale crizei Covid. „Împrumuturile cu efect de levier, garanția subiacentă în CLO, s-ar confrunta cu un stres crescut, deoarece costurile dobânzilor cresc, iar câștigurile sunt probabil să scadă simultan”, au scris analiștii Barclays în decembrie. „Din punctul nostru de vedere, emitenții se vor confrunta probabil cu presiuni ale fluxului de numerar, care în cele din urmă vor duce la o creștere a retrogradărilor și a neîndeplinirii obligațiilor”. „Nu vorbim doar despre depășirea pragului de 7,5%”, a declarat Steve Caprio, șeful Strategiei de credit pentru SUA și Europa la Deutsche Bank Research. „Vorbim despre CCC care ar putea crește cu 12 până la 15% în cel mai rău scenariu.” cent într-un scenariu de stres sever”, menționând că concentrația de vârf a CCC-urilor Covid în CLO a fost de 10%. Banca elvețiană UBS consideră, de asemenea, că „o creștere a deteriorării creditului pentru împrumuturile cu efect de levier ar trebui să crească deținerile CCC în CLO la [about] 15%, uscând cererea de CLO”. Caprio a adăugat că ar fi „greu să atragi un nou investitor” să intre în tranșele CLO cu cote mai mici atunci când riscul de a vedea dezactivarea plăților regulate este „de fapt destul de mare”. Expunerea la risc a CLO-urilor variază, iar mulți manageri au integrat protecție împotriva tranșelor în exces de datorii cu grad scăzut. Ponderea creditelor cu rating CCC în portofoliile CLO a scăzut la aproximativ 4%, a spus Barclays. „Datorită tranzacționării active a managerilor CLO, activele neplate din portofoliul CLO au fost întotdeauna sub rata mai mare de nerambursare a creditelor cu efect de levier.” „Există mult tampon înainte de a deveni cu adevărat o dinamică problematică pentru CLO”, a spus Jeff Stroll, director de investiții la Post Advisory Group. Stroll a adăugat că pentru a ajunge la o situație în care fluxurile de numerar sunt deviate de la tranșele CLO mai riscante, ar fi necesare „multe downgrade”. „În ofertele noastre, probabil că ar trebui să vedem coșuri CCC de aproape 20%. Preocupările cu privire la depășirile de împrumuturi de calitate scăzută în CLO au fost „probabil mai valabile pentru perioada pre-Covid și în special anii de criză a mărfurilor din 2016”, a spus Rishad Ahluwalia de la JPMorgan. „Raporturile CCC din ultimii doi sau trei ani de CLO sunt mult sub medie”. mai jos cu o crestătură și numărați până la prag. Anticipând rate „foarte, foarte mari” de retrogradare pentru împrumuturile cu rating B și B minus din segmentele CCC, Caprio este de acord că managerii CLO „probabil vor încerca să evite problema” depășirii pragurilor de 7,5%, reducându-și cererea de credite evaluate. chiar deasupra acestui nivel. Dar „aceasta în sine, înainte de apariția problemei, va cauza de fapt unele probleme în cadrul pieței creditelor”. în 2021. Chiar și în fruntea structurilor de active CLO, cererea a scăzut. „Marile bănci din SUA s-au retras cu adevărat” din primele tranșe AAA ale datoriei CLO în acest an, a spus Stroll, „și, în esență, au ieșit din activitate din mai multe motive.” Acea „bază de cumpărători pe AAA este doar mult, mult. mai mic și, prin urmare, capacitatea de a tranzacționa este mult mai dificilă”.
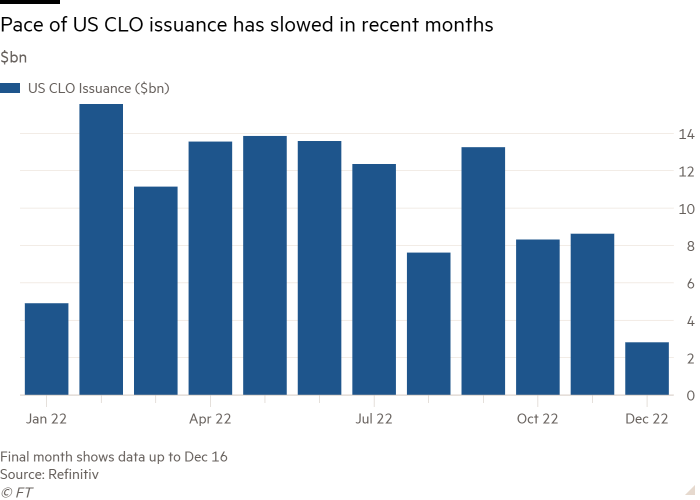 Mulți debitori corporativi au refinanțat și au emis noi împrumuturi atunci când ratele dobânzilor erau scăzute, încărcând numerar și datorie scadentă. Cu toate acestea, „este esențial să rețineți că cea mai mare parte a cererii de împrumuturi din SUA și UE provine de la managerii CLO”, a spus Deutsche Bank într-un raport luna trecută. „Formarea CLO depinde de disponibilitatea investitorilor de a cumpăra tranșe care variază de la calitatea creditului cu rating AAA până la B. Și această cerere pentru tranșe cu rating BBB și mai mici, în special, va fi sever testată în următoarea recesiune.”
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
Cât este taxa de gunoi în Sectorul 1 din 2027. Patru persoane plătesc 39,96 lei pe lună dacă sortează deșeurile
 Dolce Sport
Stan Wawrinka se retrage după eșecul cu Lehecka la Basel. Va juca un demonstrativ la București
 GetPony
Semafoarele dirijează trecerea alternativă pe podul dintre Giurgiu și Ruse până pe 4 decembrie
 Bravonet
Eva Măruță filmează pentru „Tati Time” și uneori lipsește de la școală
 Lyla
Genuflexiunile la perete făcute o dată pe săptămână au păstrat o parte din scăderea tensiunii obținută în prima lună
 Revista Ioana
Un spray nazal a redus simptomele depresiei într-un studiu. Unii adulți au avut greață și dureri de cap