Precursorul Toshiba în capitalul privat
O mare parte a anului trecut, firmele globale de capital privat au așteptat ca cea mai mare tranzacție de tip take-private din Japonia să se materializeze cu achiziția Toshiba. companii precum Bain Capital, Brookfield sau CVC, ar fi fost un moment istoric pentru avansul capitalului privat în cea mai mare economie avansată a Asiei. Toate cele mai recente semne sugerează că conducerea companiei este dornică să încheie o înțelegere cu un consorțiu condus de fondul național de achiziții Japan Industrial Partners, căruia i s-a acordat statutul de ofertant preferat în octombrie. Pentru firmele de capital privat la nivel mondial și orientate spre Asia, eșecul de a câștiga acordul Toshiba nu ar însemna neapărat o reacție bruscă împotriva fondurilor străine. Aproape toți factorii de bază care au determinat aceste companii să-și construiască în mod constant prezența în Japonia ar rămâne intacți. Există încă o mulțime de oportunități pentru capitalul privat creat de provocările de succesiune în companiile japoneze și de reducerile de active non-core în conglomerate precum Panasonic, Fujitsu și altele. Pe lângă disponibilitatea de finanțare ieftină, deoarece băncile centrale din afara Japoniei ridică ratele dobânzilor, țara oferă o mai mare predictibilitate și un risc geopolitic mai mic pentru fondurile de preluare decât unele economii, pe măsură ce disputa tehnologică SUA-China se intensifică. Acești factori explică de ce tranzacțiile din Japonia care implică capital privat au atins 20 de miliarde de dolari în 2022, în creștere cu 22% față de un an înainte, potrivit Refinitiv. Vizualizați un instantaneu al unui grafic interactiv. Acest lucru se datorează cel mai probabil faptului că sunteți offline sau JavaScript este dezactivat în browser.
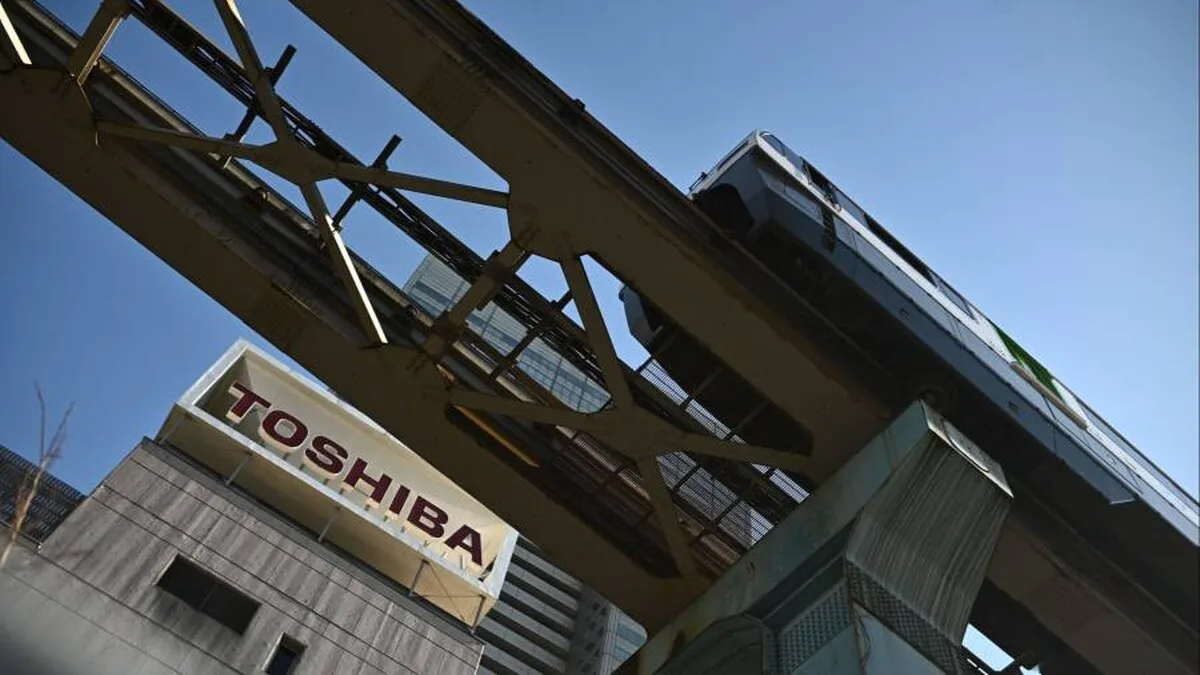

Cu toate acestea, există motive de prudență pe măsură ce se desfășoară afacerea Toshiba. O perioadă optimistă pentru piața japoneză s-ar putea să se apropie de sfârșit, deoarece îngrijorările legate de economia globală au determinat megabăncile naționale să-și înăsprească împrumuturile pentru tranzacții cu capital privat. de către băncile japoneze pentru a finaliza potențiala afacere de 16 miliarde de dolari, potrivit persoanelor apropiate discuțiilor. Indiferent de perspectivele economice, băncile au motive să se ferească de o înțelegere care implică Toshiba după tulburările din ultimii șapte ani, deoarece aceasta a supraviețuit unei crize financiare și unei confruntări între acționari. Și în timp ce JIP a achiziționat anterior active de la grupuri precum Sony și Olympus, fondul nu are nicio înregistrare în ceea ce privește achiziționarea unei companii întregi de dimensiunea Toshiba. Modul JIP de a pune laolaltă propunerea nu a fost neapărat liniștitor, deoarece inițial s-a luptat să obțină sprijin din partea companiei japoneze, convingând în cele din urmă grupul de servicii financiare Orix și producătorul de cipuri Rohm, precum și o mulțime de companii cu legături de afaceri cu Toshiba să participe. Directorii fondurilor de capital privat spun, totuși, că neîncrederea băncilor japoneze se extinde cu mult dincolo de acordul Toshiba. „Nu există nicio îndoială că băncile devin conservatoare. „În medie, condițiile de finanțare pentru tranzacții se deteriorează”, a spus un director cu sediul în Tokyo la un grup de capital privat din SUA. Inițial, schimbarea de sentiment a creditorilor a fost atribuită înăspririi investițiilor producătorul de piese auto al KKR, Marelli, care a intrat ultima dată într-o restructurare condusă de instanță. vara. Marelli, încărcată de datorii, a suferit o scădere masivă a vânzărilor pe fondul pandemiei, iar schimbarea bruscă a dat semne de alarmă în rândul băncilor japoneze care au considerat anterior cumpărările cu efect de levier ca pe o oportunitate profitabilă. cum ar fi împrumutul de bani lui Elon Musk pentru preluarea Twitter de 44 de miliarde de dolari. Dar aceștia devin din ce în ce mai selectivi pe piața lor internă. Acest lucru ar trebui să complice capacitatea membrilor. private equity pentru a finanța tranzacții. Directorii de private equity spun, de asemenea, că au devenit mai precauți pe fondul incertitudinii economice globale. Acestea fiind spuse, multe fonduri globale de capital privat au încă „praf uscat” în fonduri strânse pentru afacerile asiatice, care nu au fost încă utilizate pe deplin. KKR a abordat fondul său de capital privat din Asia de 15 miliarde de dolari pentru a finanța preluarea de 5 miliarde de dolari a subsidiarei de logistică a Hitachi, care a fost închisă anul trecut. Chiar și cu băncile mai precaute, alte tranzacții includ Bain Capital reușind să strângă datorii de 2 miliarde de dolari pentru achiziția sa de 3 miliarde de dolari în august a unității de microscop de la Olympus. Dar piața japoneză nu este imună la forțele care conduc la o încetinire globală a activității afacerilor. Închiderea achiziției Toshiba ar putea fi un prevestitor al anului [email protected]
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
Deratizare în Sibiu pe 29 octombrie. Copiii și câinii trebuie feriți de momelile din spațiile publice
 Financiarul
Votul Senatului nu îi obligă acum pe cei care oferă curse prin aplicații să renunțe la o mașină împrumutată gratuit
 Dolce Sport
U Cluj a bătut CFR Cluj cu 3-1 și e la un punct de sferturile Cupei României
 GetPony
Semafoarele dirijează trecerea alternativă pe podul dintre Giurgiu și Ruse până pe 4 decembrie
 Bravonet
Jack Antonoff îl critică pe Ed Sheeran după ce organizatorul turneului l-a retras pe Macklemore de la opt concerte
 Lyla
Zbor fără salt din avion la Ghiroda. Cât plătesc copiii și adulții