Economisii caută anuități de pensie pe măsură ce ratele cresc
Când Stewart Langston împlinește 56 de ani în acest an, se va retrage din NHS alături de soția sa Kay, cu cinci ani mai devreme decât unii dintre colegii lor și cu mai mult de un deceniu înainte ca pensiile lor de stat să fie plătite. O creștere recentă a ratelor de anuitate înseamnă că medicul dentist din Țara Galilor de Sud va putea cumpăra o anuitate temporară plătind aproximativ 11%, acoperind următorul deceniu și reducând decalajul dintre venitul său actual și venitul pe care el și ea îl așteaptă soția lui la sfârșitul lor. anii 60. Între timp, administratorul studioului Kay este la câțiva ani distanță de a-și putea accesa pensia privată. Ea va beneficia de venituri din chirie pe o proprietate, în timp ce cuplul va profita de economii și de vânzarea garsonierei înainte ca Kay să se poată retrage. „Tocmai am făcut o matematică rapidă în cap și m-am gândit bine, voi avea 120.000 de lire sterline. [in annuity payments] și mă va costa 100.000 de lire sterline”, a spus Langston. De asemenea, își va primi pensia NHS, păstrând două treimi din pensia sa privată investită pentru extrageri viitoare. Anuitățile care oferă venit garantat la pensie au devenit mai atractive în Marea Britanie datorită ratelor îmbunătățite combinată cu volatilitatea pieței financiare și incertitudinea economică.” Având în vedere incertitudinea din mediul economic general, oamenii regândesc din nou anuitățile într-un mod pe care probabil nu l-au mai avut de ceva timp „, a declarat Lorna Shah, director general al Legal & General pentru pensionare cu amănuntul. Un sondaj comandat de L&G de la Opinium arată că una din trei persoane care se apropie de pensionare iau în considerare acum o anuitate, despre care furnizorul estimează că numără aproape 1,8 milioane de prepensionari. Dintre aceștia, aproximativ 800.000 plănuiseră de mult să cumpere o anuitate, dar aproape 1 milion au început să ia în considerare una din cauza schimbărilor de pe piață, potrivit datelor. a anului trecut. Produsul său garantat pe cinci ani a crescut de la 4,5% la 6,5%, oferind aproximativ 6.542 GBP la 100.000 GBP investiți pentru un venit pe viață.

Faceți planuri: Stuart Langston cu soția Kay Pe toată piața, ratele au crescut după sfârșitul unui deceniu de rate scăzute ale dobânzilor, pe măsură ce inflația a crescut. Ofertele au crescut cu aproximativ 6,8% la începutul lunii octombrie, în urma unei vânzări dramatice de gilt, stabilizându-se în jur de 6,5% spre sfârșitul anului 2022. „Bugetul „mini” a creat iadul pieței, iar randamentele aururilor au crescut peste așteptări”, a spus Nick Flynn. director al veniturilor din pensii la Canada Life. „Acum s-au stabilizat cu slăbii de 15 ani la 3,5%. Ofertele de anuități în creștere au adus înainte pragul de rentabilitate pentru orice achiziție, pensionarii atrași de perspectiva de a-și recupera suma forfetară inițială în mai puțin timp decât înainte, cu rate mai mici. Raj Mody, șeful global de consultanță pentru pensionare la PwC, a avertizat că investitorii ar trebui să cântărească o serie de factori înainte de a se stabili pe o anuitate, inclusiv vârsta la care au început să acceseze fondurile de pensii și stilul lor de viață. Shah a spus că ratele au stârnit interes pentru anuități, dar oamenii riscă în continuare „să aibă o abordare „oo” pentru finanțarea pensionării”, atunci când o abordare mixtă care implică diferite produse care duc la pensionare ar putea fi mai potrivită. Potrivit FCA, în medie 70.914 anuități au fost achiziționate de pe piață în fiecare an financiar din 2015, când au intrat în vigoare reformele libertății de pensii. Cifra a scăzut lent de la 77.192 în 2015 la 68.514 în 2021, pensionarii fiind mai probabil să opteze pentru alte mijloace de economisire. În schimb, fondurile de retragere le permit pensionarilor să păstreze investită majoritatea unei pensii cu contribuție directă și să primească în continuare venituri regulate. Spre deosebire de o anuitate, orice sumă rămasă poate fi lăsată moștenitorilor odată ce titularul decedează. Oamenii sunt, de asemenea, amânați de anuități, deoarece cei de 50, 60 și 70 de ani tind să-și subestimeze șansele de a supraviețui până la bătrânețe extremă, potrivit cercetătorilor de la Institutul de Studii Fiscale. Un studiu din 2019 a arătat existența ezitării, în ciuda faptului că o anuitate este „cu prețul echitabil din perspectivă actuarială”, cu deciziile de cumpărare ale indivizilor modelate de pesimism cu privire la viitorul lor. „Marea majoritate a oamenilor ar percepe o anuitate ca pe o afacere proastă”, a spus David Sturrock, economist senior de cercetare la IFS. „Dacă nu crezi că vei rămâne atât de mult, nu vei primi atât de mulți ani de venit înapoi”. El a adăugat: „Și așa, [investors] într-un fel, voi fi dispus să merg pe propriul meu drum și să gestionez riscul și să-mi cheltuiesc averea. Prin urmare, cererea de anuități ar putea scădea dacă ratele dobânzilor scad odată cu inflația în acest an. Daniela Silcock de la Institutul pentru Politici de Pensii avertizează că furnizorii ar trebui să inoveze. „Creșterea ratelor dobânzilor și anuităților poate fi o modalitate utilă de a pune din nou anuitățile pe ordinea de zi”, a spus el. „Dar este vorba într-adevăr de accesarea nevoilor în schimbare ale pieței de economisiți pentru pensii”. El a sugerat produse care permit accesul la un venit garantat, împreună cu retragerea flexibilă și luarea deciziilor de pensionare simplificată. Pentru unii, momentul prezent a fost oportun. Langston a spus: „Am fost surprins de ceea ce au oferit, dacă sunt sincer. Nu mă așteptam să fie atât de înalt.”
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

Damen atacă în instanță procedura prin care Rheinmetall a adjudecat șantierul Mangalia pentru 138 de milioane de euro

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Parteneri Articole recomandate din rețeaua noastră
 GetPony
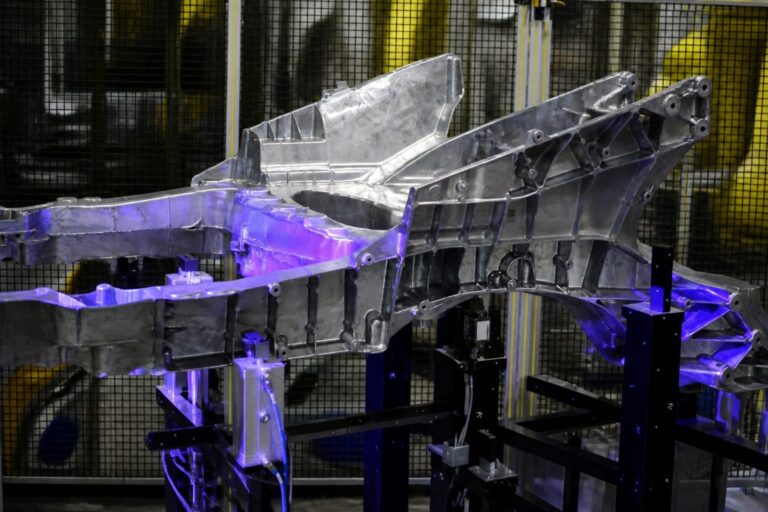
Ford vrea să coboare Fathom la 29.945 de dolari folosind două piese turnate în loc de 146
 Bravonet
Maurice Munteanu și Connie Preda au părăsit Asia Express. Mătasea roșie a decis eliminarea după etapa a opta
 Lyla
Accesul copiilor la rețelele sociale sub 16 ani. Ce presupun acordul parental și limitele propuse
 Revista Ioana
Cum se verifică ofertele de Black Friday înainte de plata online. Un mesaj despre colet poate fi fals
 Financiarul
Cât ar plăti ieșenii pentru locuință și parcare în 2027. Pentru un apartament de 45 de metri pătrați, impozitul ar crește cu 21-25 de lei
 Dolce Sport
Kimi Antonelli poate lua titlul mondial de Formula 1 în Mexic cu doar două puncte