Băncile din Marea Britanie vor reduce presiunea asupra deținătorilor de credite ipotecare, deoarece plățile întârziate vor crește
Unele dintre cele mai mari bănci din Marea Britanie au convenit măsuri cu guvernul pentru a ajuta împrumutații cu probleme în timp ce se pregătesc pentru o creștere a întârzierilor la plata creditelor ipotecare. , Barclays, Lloyds Banking Group și NatWest pentru a evita executări silite și suferințe suplimentare pentru debitori, pe lângă inflația în creștere și facturile mari la energie. Unele măsuri ar putea include trecerea deținătorilor de credite ipotecare la contracte cu doar dobândă sau trecerea la contracte competitive cu rată fixă fără a fi nevoie să susțină un alt test de accesibilitate. Mișcarea urmează unei întâlniri din această lună între Jeremy Hunt și cele mai mari bănci din Marea Britanie, când cancelarul a precizat că creditorii ar trebui să-i ajute pe proprietarii cu probleme să-și ramburseze datoria. Evidențiază perioada dificilă care urmează pentru debitorii cu aproximativ 1,8 milioane de locuitori în Marea Britanie din cauza ipotecii anul viitor, deoarece contractul lor existent cu rată fixă se încheie, lăsându-i cu perspectiva unor costuri mult mai mari. Unul dintre bancherii de la recenta întâlnire a spus că tonul a fost: „aplecă-te pentru a ajuta, ceea ce suntem cu toții. Ultimul lucru pe care îl dorește o bancă este să-și reia o locuință. Creditorii din Marea Britanie se pregătesc deja să posteze provizioane suplimentare în rezultatele pe întregul an în februarie pentru a acoperi creșterea așteptată a pierderilor din împrumuturi, pe măsură ce mai mulți debitori se confruntă cu rambursările ipotecare. Dar Nigel Terrington, directorul executiv al Paragon Bank, a declarat: „Este probabil ca băncile să obțină o creștere puternică a câștigurilor în acest an, astfel încât sursele suplimentare vor fi rentabile”. Cancelarul Jeremy Hunt participă la o masă rotundă cu creditorii ipotecari © Zara Farrar/HM TreasuryEl a spus că situația nu se compară cu prăbușirea pieței imobiliare în timpul crizei financiare globale, când numărul creditelor pentru locuințe restante în Regatul Unit a ajuns la aproape 400.000. . „Băncile sunt astăzi mai conservatoare decât au fost vreodată, iar multe împrumuturi au ajuns la capătul inferior al intervalului dintre împrumut-valoare”, a adăugat el. la sută din împrumuturile sale au fost mai mult de 80 la sută din valoarea împrumutului. John Cronin, analist la Goodbody, a subliniat că, deși vor exista „buzunare de probleme în registrele de credite, băncile listate în Marea Britanie au o expunere minimă la acele cohorte cu venituri mici care sunt cel mai greu afectate de forțele inflaționiste.” Până în prezent, au existat puține dovezi. de nerambursări ale împrumutaților, chiar dacă costurile ipotecarelor au crescut la cel mai ridicat nivel de la criza financiară după „mini” buget din septembrie. rămân ridicate comparativ cu începutul anului. Creditul ipotecar mediu pe cinci ani cu rată fixă a crescut cu 5,6 la sută, de la 2,66 la sută în ianuarie, potrivit furnizorului de date Moneyfacts. Numărul de produse a scăzut, de asemenea, pe măsură ce băncile s-au luptat să evalueze împrumuturile și retrageți ofertele. Produsele până în prezent au fost 5.394, până la puțin peste 3.780. brokerii au avertizat că ratele mai mari și presiunea inflației vor face ca mai mulți debitori să rămână în urmă cu privire la rambursări în 2023. Ray Boulger, analist la casa de brokeraj John Charcol, a declarat: „Fără îndoială că vom vedea o creștere a arieratelor, chiar dacă acestea au fost la un nivel scăzut istoric. niveluri de ceva timp.” Vizualizați un instantaneu al unei diagrame interactive. Acest lucru se datorează cel mai probabil faptului că sunteți offline sau JavaScript este dezactivat în browser.
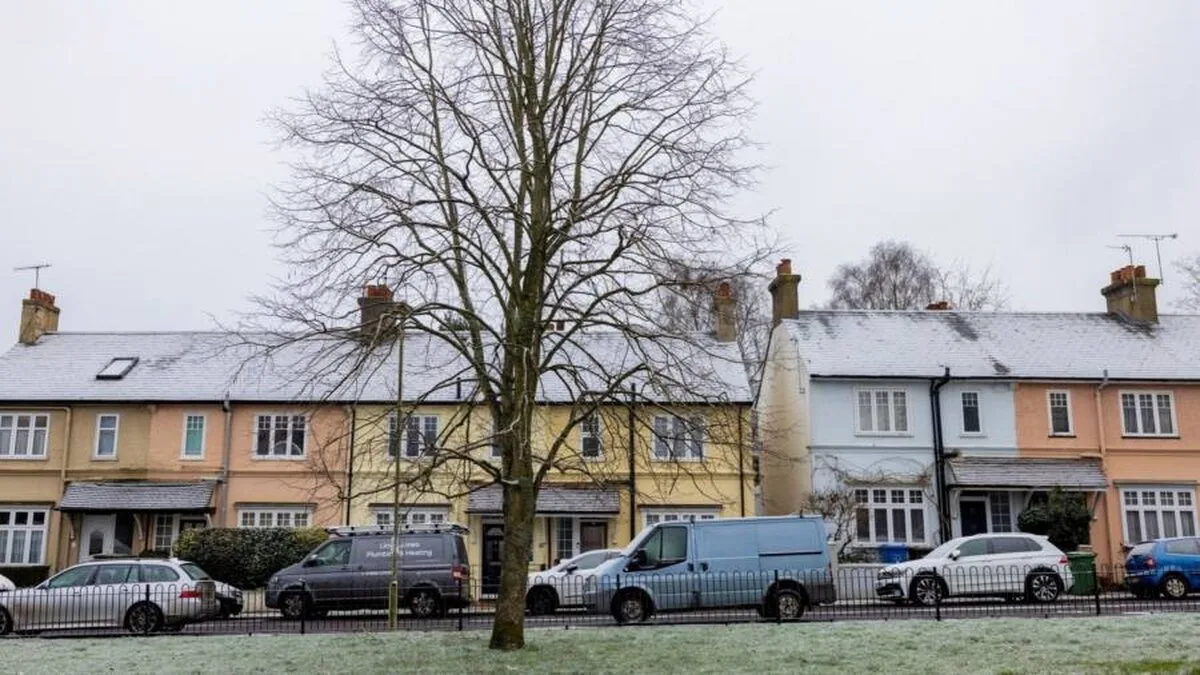

Potrivit organismului din sectorul bancar UK Finance, numărul creditelor ipotecare restante va ajunge la 98.500 anul viitor, în creștere de la aproximativ 80.100 în 2022, cu perspectiva de a contracta un credit ipotecar mai scump. „Există o cerere redusă din partea mutatorilor, care vor evalua cât i-ar putea costa o ipotecă mai mare”, a declarat Roland McCormack, director de distribuție a creditelor ipotecare la TSB. UK Finance a declarat că se așteaptă ca tranzacțiile să scadă cu o cincime anul viitor. Se estimează că împrumuturile brute vor scădea la 275 de miliarde de lire sterline în 2023, în scădere de la o estimare de 322 de miliarde de lire sterline în acest an. James Tatch, expert în date și cercetare la UK Finance, a declarat: despre o relativă slăbiciune de anul viitor, deoarece prețurile locuințelor, costul vieții și presiunile asupra ratei dobânzii au ținut înapoi cererea. Matt Hammerstein, directorul executiv al Barclays UK, a declarat că au o „echipă dedicată” pentru împrumutații care au nevoie de sprijin și că îi pot schimba în condiții numai pentru dobândă, printre alte soluții. HSBC a spus că opțiunile includ o schimbare a produsului pentru a reduce rata dobânzii, o schemă de plată redusă și o prelungire a termenului. Nationwide a declarat că va permite debitorilor să-și reducă temporar rambursările lunare sau să prelungească termenii ipotecii pentru a reduce costurile lunare, ca parte a măsurilor sale. Alison Rose, Chief Executive Officer al NatWest, a declarat: Ajutați-i să obțină mai mult control asupra finanțelor lor și vom continua să jucăm un rol activ în sprijinirea clienților și comunităților din întreaga țară. Cu toate acestea, repunerea în posesie a locuințelor este o ultimă soluție. „Recuperarea poate dura doi ani înainte de a fi acordată, așa că orice creștere a numărului de recuperare va fi modestă”, a spus Boulger despre John Charcol.

Banca Angliei a majorat din nou dobânzile în această lună, la 3,5%, deși unii brokeri au susținut că creșterile viitoare anticipate ale ratelor au fost deja introduse pe piețele dotorelor. piaţă. „Cererea pentru proprietăți imobiliare a scăzut deja, așa că mă aștept ca creditorii să facă mai mult pentru a atrage debitori anul viitor”, a declarat Aaron Strutt, broker la Trinity Financial. „Începem deja să vedem că ratele ipotecarelor scad, dar sunt încă mult mai mari decât înainte”.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 Bravonet
Ce plătești într-un bilet la concert de 100 de lei și cum separi taxele de cheltuielile organizatorului
 Lyla
Ce verifici în contract ca să știi cât durează pauza și când se termină programul
 Revista Ioana
Cum cureți prosoapele de bucătărie de grăsime și miros și când poți alege spălarea la 60°C
 Financiarul
Nu ești de acord cu decizia medicală pentru pensia de invaliditate? O contești la cabinetul medicului expert în 30 de zile
 Dolce Sport
Bayern este condusă de Barça cu 13-18 în primul sfert al meciului din Euroligă
 GetPony
Renault cere costuri cu 20-30% mai mici la Dacia Mioveni. Angajații primesc compensații pentru plecări voluntare