Beijingul își schimbă cursul în abordarea crizei imobiliare
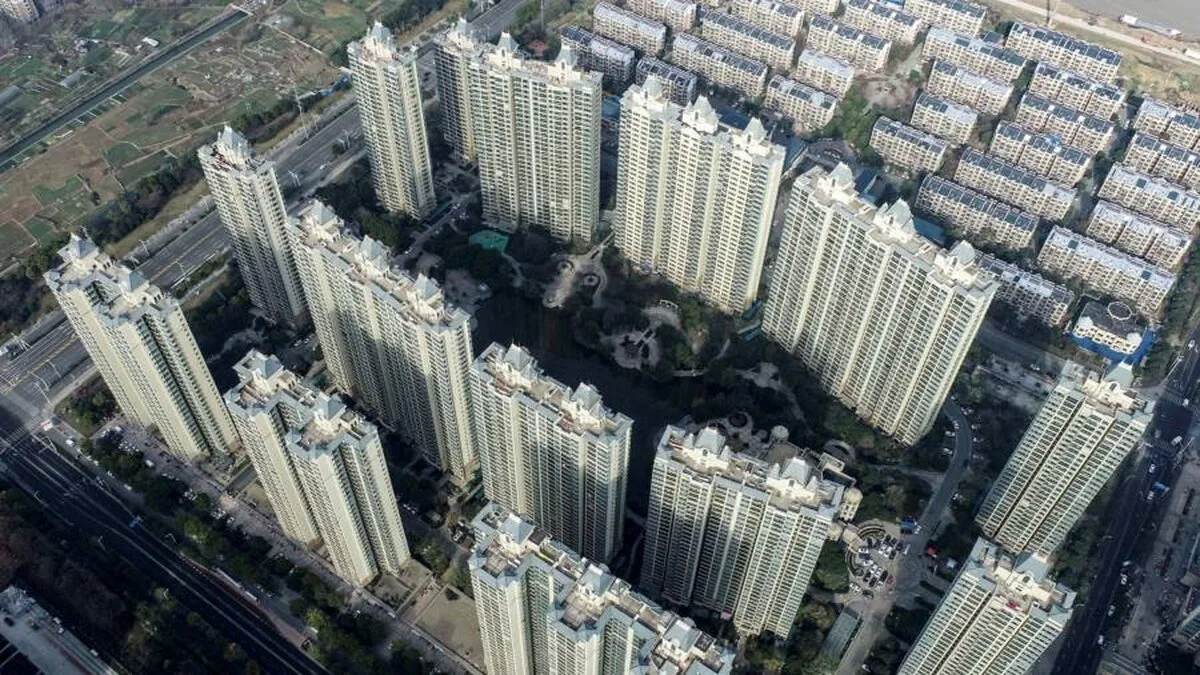
La mai bine de un an de la începutul crizei imobiliare din China, guvernul și-a schimbat în sfârșit părerea asupra modului cel mai bun de a o depăși. așteptările larg întreținute de sprijin guvernamental nu s-au materializat. Problemele de lichiditate au apărut în parte din cauza încercărilor Beijingului de a descuraja împrumutul excesiv care dominase ani de zile dezvoltarea imobiliară. Firmele care nu au putut să împrumute bani noi, pe măsură ce piețele au înghețat din cauza spectacolului excesului lui Evergrande, nu au acceptat vechii bani, iar afacerea de construcții s-a prăbușit. guvernul a prezentat 16 măsuri de sprijin pentru sectorul imobiliar. Apoi, băncile de stat au promis o sumă delicioasă – aproximativ 256 de miliarde de dolari, potrivit S&P – în potențial credit pentru anumiți dezvoltatori. Mesajul unei industrii rupte între bine și rău a fost reiterat luna aceasta la Conferința Centrală de Muncă economică a țării, unde factorii de decizie politică au promis sprijin pentru „liderii de înaltă calitate” și pentru bugetele lor. Printre acestea se numără companii precum Vanke, care este parțial deținută de operatorul de metrou din orașul Shenzhen, și Country Garden, cel mai mare dezvoltator din țară după vânzări. Jens Presthus, director asociat al grupului de consultanță Global Counsel, observă că proprietatea parțială de stat a lui Vanke i-a permis deja să se împrumute la rate mai mici decât colegii săi. O potențială utilizare a fondurilor masive alocate pentru ei sunt fuziunile și achizițiile, permițându-le potențial să achiziționeze terenurile sau activele deținute de colegii falimentați, salvând active, dacă nu proprietarii sau creditorii lor anteriori. consolidarea industriei este tipică crizelor financiare, cum ar fi atunci când JPMorgan a fost de acord să cumpere Bear Stearns și activele băncii de retail Washington Mutual în timpul crizei financiare din 2008. Dar, în timp ce colapsul instituțiilor financiare a reprezentat o amenințare în spirală pentru „întregul sistem financiar și de plăți”. , prăbușirea dezvoltatorilor imobiliari din China a fost până acum limitată în mare parte la acel sector în efectele sale. În ciuda noului val de sprijin guvernamental, cele mai recente date din noiembrie arată încă o imagine sumbră. Investițiile imobiliare au scăzut cu 20% de la an la an. Vânzările de locuințe au scăzut cu o treime atât în volum, cât și în valoare în noiembrie, de la an la an. Ting Lu, economistul-șef al lui Nomura pentru China, notează că rata de scădere a vânzărilor s-a îmbunătățit într-un eșantion de 30 de orașe în prima jumătate a lunii decembrie, dar consideră că ar putea dura câteva luni pentru ca sectorul să se redreseze. Aparatul Covid-zero care acum se relaxează, cu blocajele și birocrația sa, ar putea explica parțial de ce încetinirea în domeniul imobiliar a durat atât de mult. Răspunsul oficial de până acum a fost acela de a încuraja finalizarea proiectelor de locuințe, deoarece cumpărătorii de case din China plătesc de obicei apartamentele noi înainte ca acestea să fie finalizate. Acest lucru a necesitat adesea ajutorul guvernelor locale, care erau deja supuse unei presiuni financiare semnificative din cauza pierderii veniturilor din vânzările de terenuri către dezvoltatori. Așa-numita politică a guvernului „trei linii roșii”, introdusă în vara anului 2020, a căutat să îi constrângă pe dezvoltatori. A venit într-un moment, acum ușor de uitat, când stimulentele și relaxarea monetară pentru a alunga lovitura economică cauzată de Covid-19 au provocat un boom atât pe piețele bursiere, cât și pe cele imobiliare din China. Noile fonduri promise de băncile de stat se ridică la linii de credit disponibile, mai degrabă decât la o creștere imediată a împrumuturilor. Se deosebesc prin convenție juridică de datoriile internaționale pe care unii dezvoltatori și-au asumat și care au fost în centrul crizei. Dar, în cele din urmă, noile împrumuturi nu vor fi implementate cu ușurință decât dacă există o redresare majoră a cererii de locuințe, ceea ce Harry Hu de la S&P Ratings a numit o „achiziție de către clienții finali”. Lu de la Nomura notează că împrumuturile pe termen mediu și lung acordate gospodăriilor s-au ridicat la 210 miliarde RMB în noiembrie, mai puțin de jumătate din nivelul anului precedent. Marea întrebare este dacă cumpărătorii chinezi de case, mai degrabă decât guvernul chinez, s-au răzgândit și în privința datoriilor și a locuinț[email protected]
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
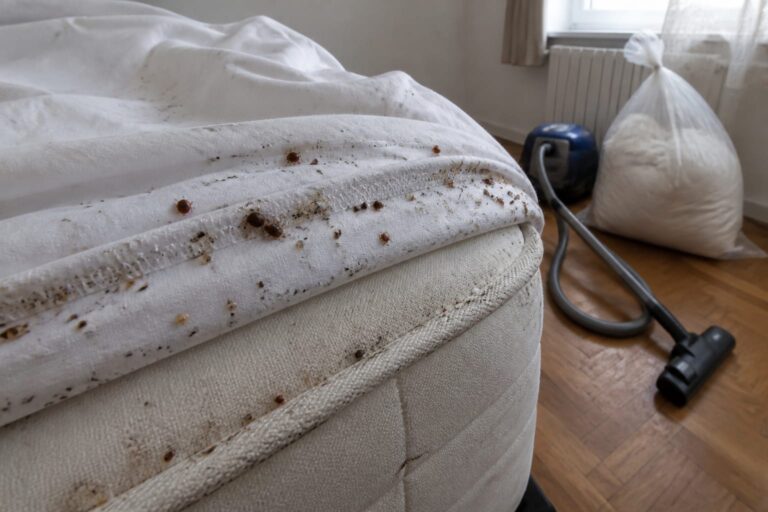
Cum recunoști ploșnițele de pat și ce faci imediat ca să nu se răspândească în casă
 Financiarul
Alexandru Petrescu, Președinte ASF: România, între progres economic, încredere instituțională și prosperitate durabilă
 Dolce Sport
Cristiano Ronaldo intră pe lista preliminară a Portugaliei după suspendarea pentru plecarea din cantonament
 GetPony
O mașină poate deveni vehicul istoric de la 30 de ani. Ce condiții aduc scutirea de impozit în România
 Bravonet
Eric Bauza, actorul din spatele vocilor lui Bugs Bunny și Daffy Duck, s-a stins la 46 de ani
 Lyla
Cătălin Copăescu cere îngrijire de durată pentru obezitate, cu medicamente și chirurgie după nevoile pacientului