Ce știm despre piețele în 2023
Acest articol este o versiune în loc a buletinului nostru informativ Unhedged. Înscrieți-vă aici pentru a primi newsletter-ul direct în căsuța dvs. de e-mail în fiecare zi a săptămânii. Finala Cupei Mondiale a fost o concluzie grozavă a unui mare turneu. Felicitări speciale portarului Argentinei Emiliano Martinez, care a părut aproape relaxat în timp ce a redus încercările Franței în timpul loviturilor de departajare finale. Niciunul dintre cititorii Unhedged care și-au trimis predicțiile nu a ghicit din timp rezultatul de ieri. Ai făcut? Trimiteți-ne un e-mail: [email protected] și [email protected] Un an mai târziu, vorbind încă doar despre Fed In, un articol scris cu un an în urmă, intitulat „Ce știm despre piețe în 2022”, acesta a fost primul punct: condițiile monetare sunt setate să se înăsprească, cel puțin până când piața sau economia se lovesc de un aisberg; acest lucru va pune presiune asupra prețurilor activelor. Rezerva Federală își reduce achizițiile de obligațiuni într-un ritm mai rapid. Se pare că va crește ratele la jumătatea anului (deși pariul principal este că inflația se va dovedi tranzitorie). Lucrul uimitor despre 2022 pe piețe a fost că cel mai mare lucru care s-a întâmplat a fost clar vizibil din față. Anul a început cu indicele principal al prețurilor de consum la 6%, Fed trebuind să se înăsprească. Fed s-a înăsprit, iar acest lucru a fost dur pentru prețurile activelor, așa cum toată lumea a presupus că va fi. Desigur, căile precise ale inflației și ale politicii au fost imprevizibile și au existat surprize uriașe, precum invazia Ucrainei. Dar o mare parte din scenariu era gata la început. Acest lucru explică foarte bine de ce, în ciuda creșterii ratelor de dobândă, a incertitudinii geopolitice și a încetinirii economiilor americane și globale, daunele aduse prețurilor activelor nu au fost mai grave. Toată lumea a avut timp să se pregătească pentru necazuri. Nu există niciun investitor comparabil din stea nordică pe care să îl poată folosi pentru a naviga în 2023. Fed a împins ratele la 4,5%, iar piața crede că banca centrală este aproape gata. Dar cât timp vor rămâne ratele la nivelul lor maxim nu este clar; Fed a spus că va dura ceva timp, dar piața nu crede. Cu toate acestea, merită să încercați să cartografiați teritoriul. Iată notele principale: inflația din SUA a atins un vârf. Pe o perioadă destul de lungă de timp, totul este tranzitoriu și așa a fost și cu inflația mărfurilor. Normalizarea lanțului de aprovizionare mult dorită în 2021 a sosit anul acesta, punând o frână puternică asupra inflației (vezi mai jos). Stocurile umflate la dealeri au ajutat, la fel ca și piața auto slăbită. Dacă totul merge conform planului, va urma inflația protejată, deoarece creșterea mai lentă a chiriilor pentru noile contracte de închiriere se alimentează treptat în datele oficiale despre inflație. Acest lucru ar putea să apară până la jumătatea anului 2023, dar chiar dacă va dura mai mult, deflația mărfurilor va menține un fren de creștere a prețurilor. În condițiile în care economiile în exces ale consumatorilor se epuizează pe măsură ce ratele ridicate încep să muște, aceasta se datorează probabil unei încetiniri a cererii. Se poate întâmpla orice, desigur, dar cea mai proastă inflație pare să fie în urmă. Vizualizați un instantaneu al unui grafic interactiv. Acest lucru se datorează cel mai probabil faptului că sunteți offline sau JavaScript este dezactivat în browser.

După un an dificil, există încă puține semne de capitulare pe bursa americană. Raportul preț-câștiguri pe an pe S&P 500 a scăzut de la 27 la 18, ceea ce pare mult, dar doar aduce indicele la nivelul său de evaluare înainte de pandemie. Între timp, estimările privind câștigurile pentru 2023 sunt în scădere, dar doar cu aproximativ 10% față de vârf. Acest lucru implică încă o creștere cu o singură cifră de la mijlocul anului 2022, un an în care marjele au rămas aproape de maximele istorice. Evaluările medii, estimările ridicate și marjele mari se combină pentru a însemna că o recesiune, prezisă de curba randamentelor, nu este evaluată în acțiuni. Există însă unele afaceri în SUA, iar acțiunile internaționale par relativ ieftine. Diferența de preț dintre cele mai ieftine și cele mai scumpe acțiuni din SUA este foarte mare după standardele istorice și, în trecut, a prevestit randamente bune pentru sfârșitul valorii pieței. Cu toate acestea, revenirea la o relație mai normală ar putea dura ceva timp: acțiunile de valoare tind să fie ciclice, iar o recesiune ar putea fi dură pentru câștigurile companiilor ciclice. Uită-te peste mări, atunci: Europa, Marea Britanie și Japonia au stocuri de vânzare. Prietenul nostru Dec Mullarkey de la SLC Management estimează diferența dintre P/E dintre acțiunile din SUA și cele europene la 6 puncte, cea mai mare din ultimele decenii. Creditul este relativ atractiv. Ne plângem adesea că spread-urile de credit, precum evaluările acțiunilor, nu par să prezică o recesiune. Faptul rămâne, totuși, că randamentele absolute atât ale trezoreriei, cât și ale datoriilor corporative par acum să recompenseze asumarea de riscuri, atât la rate, cât și la credit, pentru prima dată în ultimii ani. Asumarea riscului de durată în Trezorerie are sens pentru cei care sunt încrezători că se apropie o recesiune. Companiile de înaltă calitate plătesc cu un punct procentual sau două mai mult decât trezoreriile cu un risc de credit modest. Creditul nedorit oferă randamente potențiale asemănătoare acțiunilor, așa cum ar trebui. Și iată marile necunoscute: cât de repede va scădea inflația în SUA? Și cum vom ști când s-a întâmplat? De luni de zile, rapoartele privind inflația au fost lipsite de ambiguitate: inflația este foarte fierbinte! Acest lucru se schimbă. Odată cu atingerea maximă a inflației, aprecierea tendinței sale de bază devine din ce în ce mai dificilă. Acum este destul de greu să tăiem datele cu înțelepciune: ar trebui să ignorăm deflația serviciilor medicale IPC, determinată parțial de ciudateniile metodologice? Anul viitor va prezenta întrebări și mai dificile: ar trebui inflația în serviciile de bază non-locuințe să inspire teamă chiar și atunci când inflația chiriilor, cea mai importantă categorie, începe să scadă? Creșterea mare a salariilor este în sine o problemă a inflației? Cât de mult va sacrifica Fed pentru a elimina inflația? După cum a susținut Jay Powell, ambele părți ale mandatului dublu al Fed în acest moment îndreaptă în aceeași direcție: inflația fulgerătoare subminează creșterea durabilă și solicită rate mai mari. Dar pe măsură ce inflația și creșterea scad, se vor schimba calculele băncii centrale? Luați în considerare următorul scenariu. Este iulie 2023 și PCE de bază a scăzut cu 5%, până la 3,5%, încă peste ținta Fed, dar șomajul a crescut peste 4% și avertismentele de recesiune sunt zgomotoase. Un astfel de scenariu ar duce la reduceri de rate? Discuții blânde, dar nicio schimbare de politică? Sfârșitul înăspririi cantitative? Presupunerea noastră este că Fed va menține ratele ridicate chiar și pe măsură ce recesiunea se apropie, dar încrederea noastră în această prognoză este doar moderată. Geopolitica va produce un alt șoc al mărfurilor? Inflația din acest an a fost exacerbată de invazia Ucrainei de către Rusia, care a dus la creșteri premature ale prețurilor la energie și alimente. S-ar putea întâmpla din nou? Printre riscurile care se profilează: o escaladare (sau un acord) în războiul din Ucraina, întreruperea discuțiilor nucleare dintre SUA și Iran, instabilitatea în Irak și ieșirea Chinei de la zero-Covid (vezi punctul următor). Toată această incertitudine atârnă asupra prețului petrolului, care a scăzut și s-a îndepărtat, în mod ciudat, de prețul acțiunilor producătorilor de petrol, care rămâne ridicat. Cum va gestiona China dubla criză? La începutul lui 2022, am numit criza imobiliară din China o necunoscută majoră și așa rămâne. Cât de mult va sprijini guvernul prețurile locuințelor, care reprezintă principalul depozit de bogăție al consumatorilor? Întrebarea este agravată anul acesta de incertitudinea cu privire la sfârșitul politicii zero-Covid. Această incertitudine este lipsită de importanță datorită efectului său asupra piețelor chineze, care nu sunt importante la nivel global. Întrebarea este dacă cererea chineză, în special pentru mărfuri, va reveni și dacă mașina de export a Chinei poate continua să funcționeze așa cum a făcut-o, în mod remarcabil, pentru cea mai mare parte a anului 2022. Dragul imobiliar va produce un șoc pentru economia americană? Prețurile medii ale caselor existente în SUA au scăzut cu 8% între iunie și octombrie, potrivit Asociației Naționale a Agenților Imobiliari, dar sunt încă cu aproximativ 25% mai mari decât erau înainte de Covid, în ciuda ratelor ipotecare mult mai mari. Încă credem că o prăbușire a prețului caselor este puțin probabilă, deoarece majoritatea proprietarilor de case au o mulțime de capital propriu în casele lor, un credit ipotecar cu rată fixă, un bilanț decent și nu este nevoie să se mute. Dar o creștere rapidă a șomajului ar putea schimba dinamica. Nu este un risc mare, dar totuși unul pe care trebuie să-l urmăriți. Mâine vom face cel mai prost lucru pe care scriitorii de piață îl pot face: să oferim câteva predicții. (Armstrong și Wu)O lectură bunăDe pe blogul care ți-a adus „Is Alameda Research insolvent?” cu o săptămână înainte ca fondul speculativ FTX să dezvăluie doar asta: este Binance.US un schimb fals? Buletine informative recomandate pentru teCryptofinance — Scott Chipolina filtrează zgomotul industriei globale a criptomonedei. Înregistrați-vă aici Note de mlaștină: Perspectivă expertă asupra intersecției banilor și puterii în politica SUA. Înscrie-te aici
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 GetPony
Ora 5 intră în producție în Bulgaria în 2027, la prima uzină europeană Great Wall Motor
 Bravonet
Ce plătești într-un bilet la concert de 100 de lei și cum separi taxele de cheltuielile organizatorului
 Lyla
Ce verifici în contract ca să știi cât durează pauza și când se termină programul
 Revista Ioana
Când schimbi buretele de vase și cum cureți obiectele din bucătărie, de la cârpe la filtrele hotei
 Financiarul
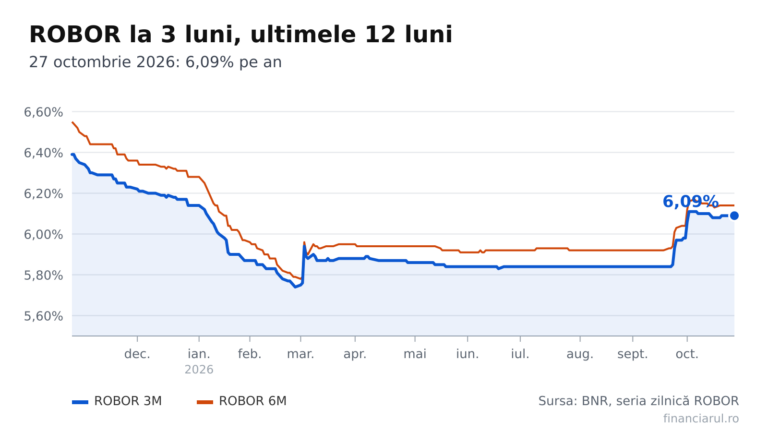
La cât ajunge rata unui credit de 300.000 de lei cu IRCC din 27 octombrie 2026 și cât scade față de acum un an
 Dolce Sport
Datoriile ar putea aduce puncte scăzute pentru CFR Cluj, UTA Arad și Petrolul Ploiești