Preluările prin bolt-on sunt mai bune decât pariurile la fermă
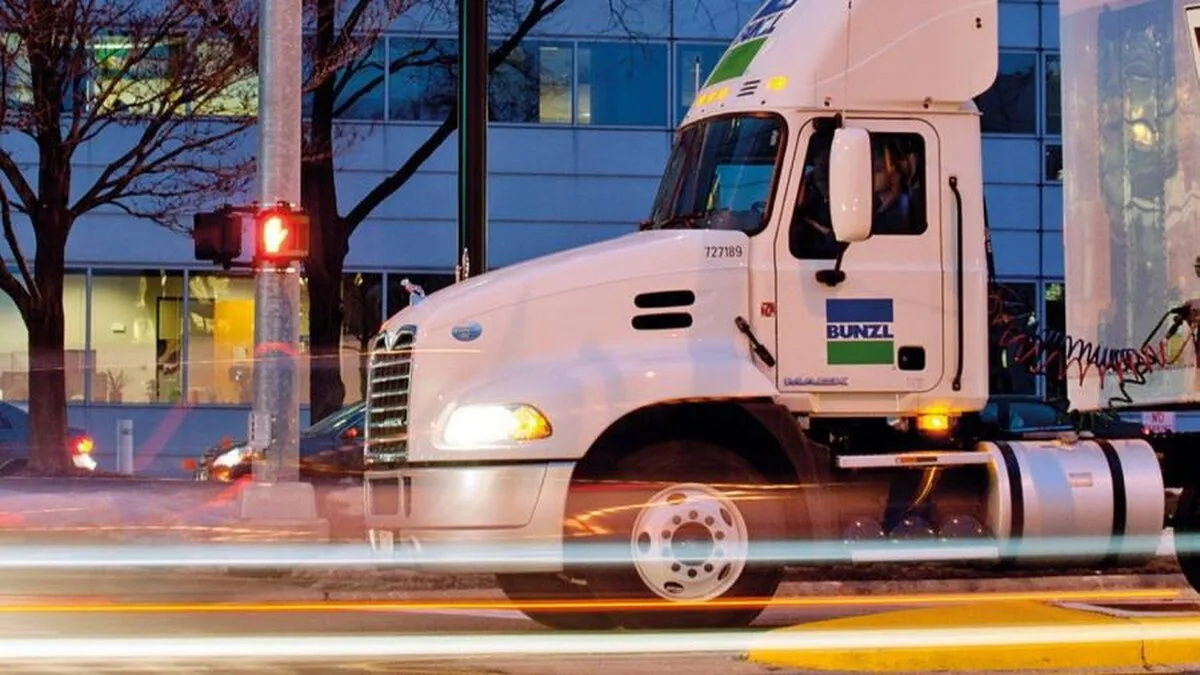
Lex Populi este o nouă rubrică în FT Money by Lex, serviciul zilnic de comentarii al FT despre capitalul global. Lex Populi își propune să ofere noi perspective investitorilor privați experimentați, demistificând în același timp analiza financiară pentru noii veniți. [email protected] și achizițiile generează stocuri pentru companii, plăți pentru bănci și lumina reflectoarelor pentru directori. Însă acționarii pricepuți ar trebui să fie atenți la achizițiile mari și spectaculoase. Contribuția lor la crearea de valoare este foarte discutabilă. Majoritatea par să distrugă valoarea acționarilor pe termen lung. Luați afacerea Vodafone de 190 de miliarde de euro (167 de miliarde de lire sterline) pentru a cumpăra afacerea germană de telecomunicații Mannesmann în 2000. Acordul rămâne cea mai scumpă preluare înregistrată. De atunci, acțiunile Vodafone au pierdut 70% din valoare. Sau vedeți afacerea AB InBev de a cumpăra SABMiller în 2016 pentru 70 de miliarde de dolari. Acțiunile celui mai mare producător de bere din lume nu și-au revenit niciodată. Achizițiile de succes au mai multe șanse să fie tranzacții mici, cu profil redus. Un maestru al ceea ce este cunoscut sub numele de strategie „bolt-on” este grupul britanic de distribuție Bunzl. Din 2004, grupul a finalizat 194 de achiziții. Săptămâna aceasta a confirmat că veniturile în 2022 vor fi cu 17% mai mari decât anul trecut. Bunzl este specializată în distribuția de elemente de capital de lucru, cum ar fi șervețele de restaurant sau ace de spital. Funcționează în întreaga lume și în multe industrii diferite. Pe o piață fragmentată, numeroase întreprinderi mici de familie sunt pregătite pentru consolidare în sistemul descentralizat al Bunzl. În cei cinci ani până în 2021, dimensiunea medie a unei tranzacții Bunzl a fost de 40 de milioane de lire sterline. Sunt arahide în comparație cu megafuziunile despre care Lex scrie de obicei. Dar a fost profitabil pentru acționarii Bunzl. Veniturile din livrarea de articole de zi cu zi au crescut aproximativ în concordanță cu creșterea economică mai largă. Creșterea anuală organică a veniturilor a fost în medie de 2,4% din 2006. Bolt-on-urile oferă valoare adăugată sporită. Creșterea crește brusc la 8,3% anual odată ce sunt incluse achizițiile. Rezultatul este o rentabilitate medie bună a capitalului investit de 19%. Acesta este cu mult peste costul mediu ponderat al capitalului al grupului de 6-8%. Drept urmare, acțiunile Bunzl au revenit cu 225% în ultimul deceniu și au depășit cu mult indicele FTSE All-Share. Disciplina este necesară pentru a menține această performanță. Atunci când afacerile eșuează, de obicei se datorează faptului că directorii generali ambițioși personal sunt plătiți în exces. Vodafone a cumpărat Mannesmann la un preț care a reprezentat un câștig uimitor de 50 de ori înainte de dobândă, taxe, depreciere și amortizare. În zilele noastre, acțiunile de telecomunicații au noroc dacă pot atinge multiplii de evaluare a EBITDA de două cifre.  Un beneficiu al strategiei Bunzl „gândește-te la mic” este că disciplina de stabilire a prețurilor este mai ușoară atunci când există o varietate de potențiali furnizori. Compania, un fost producător de filtre de țigări care a fost batjocorit drept „Bungle” în vremuri mai nefericite, a plătit de obicei între 6-8 ori EBITDA. El a susținut-o pe tot parcursul ciclului. Aranjamentele cu șuruburi au și avantajul că pot fi sistematizate. Cumpărătorul stabilește o rutină de achiziție de concurenți mai mici, integrarea acestora și reducerea costurilor pentru a crește marjele. Mulți cumpărători încep cu acest plan, dar se lasă duși de atracția unor oferte din ce în ce mai mari. Aceasta a fost soarta multor strategii „roll-up”, care sunt similare fuziunilor și achizițiilor bolt-on, dar cu o tendință mai mare de a se termina în lacrimi. Luați pachetul de software Micro Focus, Marea Britanie. Și-a construit o reputație solidă prin achiziționarea de resurse software învechite și reducerea costurilor. Acest lucru a funcționat bine până când a mușcat mai mult decât a putut să mestece când a cumpărat afacerea de software a Hewlett Packard Enterprise pentru 9 miliarde de dolari în 2017. În timp ce se străduia să integreze compania, investitorii au vândut. Achizițiile mari rămân o tentație pentru șefii corporativi. Bancherii foarte plătiți le promovează cu pricepere. Acordurile de compensare a executivului conțin elemente care pot fi îmbunătățite printr-o achiziție mare finanțată prin datorii. După ce au atins niveluri record în 2021, fuziunile și achizițiile mari de bilete au fost suspendate. În cele din urmă se va întoarce. Prudența acționarilor este prudentă. PrimeStone aruncă un investitor RockActivist PrimeStone pare să fie de acord cu Lex cu privire la tranzacții mari. El se opune planurilor Brenntag, cel mai mare distribuitor de produse chimice din lume, de a cumpăra Univar, numărul doi. PrimeStone crede că o strategie de fixare ar produce profituri mai bune. Achizițiile scumpe sunt adesea justificate de faptul că economisesc costuri sau creează „sinergii” de venituri, cum ar fi prin vânzare încrucișată. Dar asta depinde de permanența clienților. PrimeStone, cu sediul la Londra, este sceptic dacă Brenntag din Germania se alătură Univarului american. Este ușor de înțeles de ce conducerii lui Brenntag îi place o afacere. Tulburările lanțului de aprovizionare din timpul pandemiei au sporit profiturile. Acest efect dispare acum, iar stocurile se dezumflă încet. O achiziție majoră ar putea aduce cu ea oportunitatea de a reduce costurile și de a crește marjele. Dar PrimeStone, care deține 2% din acțiunile Brenntag, consideră că logica este greșită. El crede că o înțelegere ar declanșa, în schimb, un exod de clienți temători de riscul pentru lanțurile lor de aprovizionare de a schimba doi furnizori cu unul. Unii pot merge la distribuitori independenți. Activistul spune că exact asta s-a întâmplat după ce Univar a achiziționat rivalul Nexeo în 2018, eliminând aproximativ 220 de milioane de dolari din ebitda organică în următorii câțiva ani. distribuite. Produsele chimice în vrac și de specialitate sunt tratate diferit. Acestea din urmă tind să fie distribuite prin contracte de exclusivitate. Primele sunt vândute prin mai mult decât un free-for-all. Aici este concentrat riscul clientului. Activistul crede că Brenntag ar trebui să se împartă într-un grup de produse chimice angro și o companie de chimicale de specialitate. Grupurile de joacă pure de acest din urmă tip primesc evaluări semnificativ mai mari; IMCD și Azelis tranzacționează de 22 de ori câștigurile forward față de cele nouă ale Brenntag. Lex calculează că eliminarea substanțelor chimice de specialitate ar adăuga aproximativ o treime la valoarea actuală a grupului de 8,8 miliarde de euro. Mai mult de două cincimi din profiturile Brenntag provin din această divizie. Prin urmare, creșterea ar putea proveni din achiziții mici, înșurubate. Lex este de partea diminutivului PrimeStone în confruntarea cu puternicul Brenntag.
Sursa: www.ft.com
Corina Popescu
Corina Popescu scrie la rubricile Externe, Politică și Actual de pe news24.ro. Toate articolele →
Citește și

ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme

Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
Reduceri pentru studenți la H&M, Zalando și Bolt. Unele oferte expiră pe 31 octombrie
 Dolce Sport
Arsenal a pierdut cu 5-3 la penalty-uri în fața lui Fleetwood, echipă din liga a patra
 GetPony
Renault ia în calcul electrice cu autonomie extinsă, fără să mizeze pe hibridele cu încărcare la priză
 Bravonet
Mama lui R.J. Mitte îi aduce un omagiu la 15 zile după ce l-a găsit mort
 Lyla
Cum soliciți ajutorul de deces în 2026. Poți primi 9.192 de lei dacă ai plătit înmormântarea unui pensionar
 Revista Ioana
Ce alimente cumperi cu adaos comercial plafonat până la 31 decembrie 2026 și ce verifici pe etichetă