Revoltător! Ce se întâmplă cu Robor la 6 luni pentru cei cu credit ipotecar
Indicele ROBOR la 6 luni a revenit la pragul de 6%, un nivel care nu a mai fost atins din 2023, conform Băncii Naționale a României. Această creștere are efect direct asupra creditelor ipotecare contractate înainte de mai 2019, bazate pe dobânzi variabile.

Creșterea ROBOR – semnal de scumpire a creditelor
După o perioadă de doi ani în care indicele s-a menținut sub acest prag, evoluția sa actuală semnalează o posibilă majorare a ratelor lunare pentru românii care au credite în lei. Specialiștii atrag atenția că această tendință este legată de scăderea lichidității din sistemul bancar și de contextul economic și politic incert, inclusiv cel creat de rezultatele alegerilor recente.
„Indicele ROBOR la șase luni, folosit pentru calculul dobânzilor la creditele ipotecare în lei cu dobândă variabilă, a atins pentru prima dată în ultimii doi ani pragul de 6%.”
ROBOR la 3 luni și IRCC – cum evoluează ceilalți indicatori
Pe lângă ROBOR la 6 luni, și ceilalți indicatori de referință cunosc creșteri ușoare:
– ROBOR la 3 luni – stabil la 5,90%, după o creștere față de lunile precedente când era la 5,56% – 5,58%;
– IRCC – actualizat trimestrial, a scăzut ușor la 5,55%, față de 5,86% anterior.
„IRCC se situează la 5,55% pe an.”
Acești indici influențează în special creditele acordate după luna mai 2019, odată cu intrarea în vigoare a Ordonanței de Urgență nr. 19/2019, care a înlocuit ROBOR cu IRCC pentru stabilirea dobânzilor la împrumuturile pentru persoane fizice.
Ce urmează pentru debitori
Pentru românii care au credite ipotecare bazate pe ROBOR, revenirea la nivelul de 6% înseamnă automat o rată lunară mai mare. Diferențele pot fi semnificative, în funcție de valoarea împrumutului și de marja aplicată de bancă. În același timp, cei cu împrumuturi mai noi, indexate în funcție de IRCC, ar putea beneficia temporar de dobânzi mai mici, în ciuda volatilității pieței.
Analiștii nu exclud ca această tendință de creștere a ROBOR să continue în perioada următoare, în lipsa unor măsuri clare de stabilizare fiscală și monetară.
Sursa: Financiarul
Alexandra Badea
Pe news24.ro, Alexandra Badea scrie la rubricile Economie, Politică și Externe. Toate articolele →
Citește și
ANAF verifică folosirea personală a amenajărilor de agrement și a bunurilor de lux plătite de firme
Apartamentele închiriate turiștilor ar urma să aibă număr unic, iar platformele să raporteze date
Statul s-a împrumutat la 7,42% pe an, iar randamentul obligațiunilor pe 10 ani a urcat la 7,41%
Parteneri Articole recomandate din rețeaua noastră
 GetPony
Cum se reduce consumul de carburant și de ce trecerea de la 100 la 120 km/h poate însemna cu 20% mai mult
 Bravonet
Renate Reinsve a trecut prin 17 duble pentru o scenă din „Fjord”, filmul lui Cristian Mungiu
 Lyla
Hugo Boss devine filială Frasers Group, după ce grupul britanic a ajuns la 50,08% din acțiuni
 Revista Ioana
Cum verifici o canapea second-hand înainte de plată și unde cauți ploșnițele care pot ajunge în casă
 Financiarul
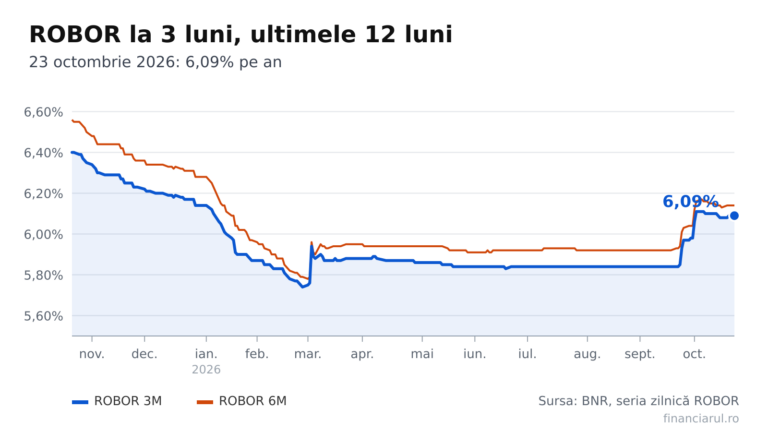
ROBOR și IRCC la 23 octombrie 2026. Cât înseamnă rata pentru patru credite între 100.000 și 300.000 de lei
 Dolce Sport
Cum se alege școala de fotbal pentru copii în 2026, de la clasamentul academiilor la bugetul complet