Alegerea celor mai eficiente aplicații de împrumuturi P2P în 2025
Într-o lume financiară în continuă schimbare, platformele de peer-to-peer lending (P2P) au câștigat popularitate ca o alternativă modernă la sistemul bancar tradițional. Dacă ești în căutarea unei modalități eficiente de a obține un împrumut personal sau dacă vrei să investești într-un mod care promite randamente atractive, platformele P2P reprezintă o soluție ideală în 2025.
Ce trebuie să știi rapid despre platformele de peer-to-peer lending
Aceste aplicații digitale facilitează conexiunea directă între persoanele care au nevoie de finanțare și investitorii care doresc să obțină profit. În acest articol, vom explora în detaliu cum funcționează aceste platforme, avantajele și dezavantajele lor, precum și ceea ce trebuie să știm înainte de a ne angaja într-o astfel de activitate financiară.
Ce este peer-to-peer lending?
Peer-to-peer lending este un model de împrumut care permite indivizilor să împrumute bani unul altuia fără a trece printr-o instituție financiară tradițională, cum ar fi o bancă. Acest sistem a apărut ca o reacție la criza financiară din 2008, când multe bănci și-au restricționat politicile de creditare, lăsând multe persoane și afaceri fără acces la finanțare.
Prin intermediul platformelor P2P, împrumutătorii pot obține fonduri direct de la investitori, care, în schimb, primesc dobânzi atractive pentru capitalul investit. Acest model nu doar că facilitează accesul la fonduri, dar oferă și o alternativă profitabilă pentru cei care doresc să își diversifice portofoliul de investiții.
Cum funcționează platformele de peer-to-peer lending?
Procesul de împrumut prin intermediul platformelor P2P este destul de simplu. În general, pașii implicați sunt următorii:
1. **Înscriere:** Atât împrumutătorii, cât și investitorii trebuie să își creeze un cont pe platforma P2P aleasă. Acest proces implică completarea unor informații personale și financiare, care ajută platforma să evalueze riscurile.
2. **Evaluarea creditului:** Platformele P2P efectuează o evaluare a creditului pentru împrumutători, folosind algoritmi care analizează istoricul de credit și alte informații financiare. Aceasta ajută la stabilirea unui rating de credit, care va influența dobânda aplicată împrumutului.
3. **Publicarea cererii de împrumut:** Odată ce evaluarea este completă, împrumutătorul poate publica cererea de împrumut pe platformă, specificând suma dorită și perioada de rambursare.
4. **Investiția:** Investitorii pot analiza cererile de împrumut disponibile și pot alege să investească sume variate în funcție de riscurile percepute și de randamentele dorite. Plata dobânzilor se face lunar, iar principalul se rambursează la finalul termenului stabilit.
5. **Rambursarea:** Împrumutătorul face plăți lunare către investitorii săi, iar platforma facilitează aceste tranzacții și asigură respectarea termenilor conveniți.
Avantajele platformelor de peer-to-peer lending
Există numeroase avantaje asociate cu utilizarea platformelor de P2P lending, atât pentru împrumutători, cât și pentru investitori:
1. **Accesibilitate:** Platformele P2P oferă acces la împrumuturi pentru persoanele care pot avea dificultăți în a obține fonduri prin intermediul băncilor tradiționale, datorită istoricului de credit sau a altor criterii stricte.
2. **Dobânzi competitive:** Împrumutătorii beneficiază adesea de dobânzi mai mici decât cele practicate de bănci, iar investitorii pot obține randamente mai mari decât în cazul conturilor de economii sau al altor instrumente financiare tradiționale.
3. **Diversificarea portofoliului:** Investitorii pot alege să investească în mai multe împrumuturi, ceea ce le permite să minimizeze riscurile prin diversificarea surselor de venit.
4. **Transparență:** Majoritatea platformelor P2P oferă informații detaliate despre împrumuturi, inclusiv istoricul de rambursare, ratingurile de credit și alte date relevante, ceea ce ajută investitorii să ia decizii informate.
Dezavantajele platformelor de peer-to-peer lending
Deși există numeroase avantaje, este important să fim conștienți și de dezavantajele asociate cu platformele P2P:
1. **Riscuri de neplată:** Deoarece împrumuturile nu sunt garantate de instituții financiare, există riscul ca împrumutătorii să nu ramburseze suma. Acest lucru poate afecta semnificativ randamentele investitorilor.
2. **Reglementări limitate:** Platformele de P2P lending sunt adesea reglementate mai puțin strict decât băncile, ceea ce poate duce la riscuri suplimentare pentru investitori.
3. **Lipsa lichidității:** Spre deosebire de acțiuni sau alte active financiare, împrumuturile P2P nu pot fi vândute ușor pe o piață secundară, ceea ce poate limita opțiunile de ieșire pentru investitori.
4. **Costuri suplimentare:** Unele platforme percep comisioane pentru facilitarea împrumuturilor, care pot reduce randamentele investitorilor.
Ce să ai în vedere înainte de a alege o platformă de peer-to-peer lending
Atunci când alegi o platformă de P2P lending, este esențial să iei în considerare următoarele aspecte:
1. **Reputația platformei:** Verifică recenziile și reputația platformei. Caută informații despre istoricul acesteia, nivelul de satisfacție al utilizatorilor și eventualele probleme întâmpinate.
2. **Taxele și comisioanele:** Fii atent la taxele percepute de platformă. Acestea pot varia semnificativ între diferite servicii, așa că este important să înțelegi costurile totale implicate.
3. **Transparența informațiilor:** O platformă bună ar trebui să ofere informații clare și detaliate despre împrumuturi, inclusiv riscurile asociate și modul în care sunt gestionate fondurile.
4. **Serviciul clienți:** Un suport clienți de calitate este esențial, mai ales dacă întâmpini probleme sau ai întrebări legate de procesul de împrumut sau investiție.
5. **Regulamentele locale:** Informarea cu privire la reglementările locale în domeniul P2P lending este crucială pentru a înțelege protecțiile disponibile pentru investitori și împrumutători.
În concluzie, platformele de peer-to-peer lending reprezintă o alternativă modernă și eficientă la sistemul bancar tradițional, oferind oportunități atractive atât pentru cei care caută împrumuturi, cât și pentru investitori. Cu toate acestea, este esențial să evaluezi cu atenție riscurile și beneficiile înainte de a te angaja în astfel de activități financiare.
Sursa: financiarul.ro
Andrei Ionescu
Andrei Ionescu acoperă tehnologia și piața imobiliară pentru News24. Scrie despre aplicații, securitatea datelor, inteligență artificială și dispozitive, dar și despre prețurile locuințelor, chirii, autorizații de construire și credite. Traduce termenul tehnic în prima frază în care apare și compară cifrele cu perioada anterioară, ca cititorul să vadă ce se schimbă de fapt. Toate articolele →
Citește și
Helsinki pregătește încălzirea unui cartier cu un reactor nuclear care produce doar căldură
Claude conduce peste un sfert din activitatea de cercetare și dezvoltare a Anthropic
Fraudele prin telefon au ajuns la 42% din cazurile raportate la DNSC. Ce date să nu dai niciodată la apel
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
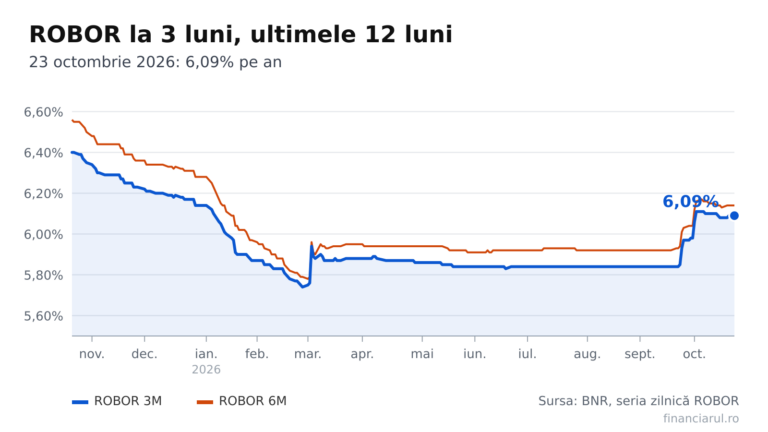
Ratele la credite cu ROBOR și IRCC pe 23 octombrie 2026. Ce înseamnă în lei dobânda pentru patru împrumuturi
 Dolce Sport
Elena Rîbakina câștigă la Ningbo al patrulea titlu din 2026, după 6-2, 6-2 cu Leylah Fernandez
 GetPony
Șoferii cu permis expirat riscă amendă și reținerea documentului. Cum se obține o nouă valabilitate
 Bravonet
Cât costă muzica la nuntă în 2026 și 2027 și cum poate crește factura cu 20-30% dacă rezervi serviciile separat
 Lyla
Cum îți reglezi somnul pentru sănătatea creierului și când te poate ajuta să dormi 1-2 ore în plus în weekend
 Revista Ioana
Mamografii gratuite prin DARIA pentru 119.000 de femei. Cui se adresează programul și ce servicii prevede